Inschrijven nieuwsbrief
Geef hieronder uw emailadres op en ontvang onze nieuwsbrieven automatisch in uw mailbox!
Lamote Stragier Advocaten is een onafhankelijk advocatenkantoor gespecialiseerd in het fiscaal recht, het ondernemingsrecht, overnames en het familiaal (vermogens)recht.
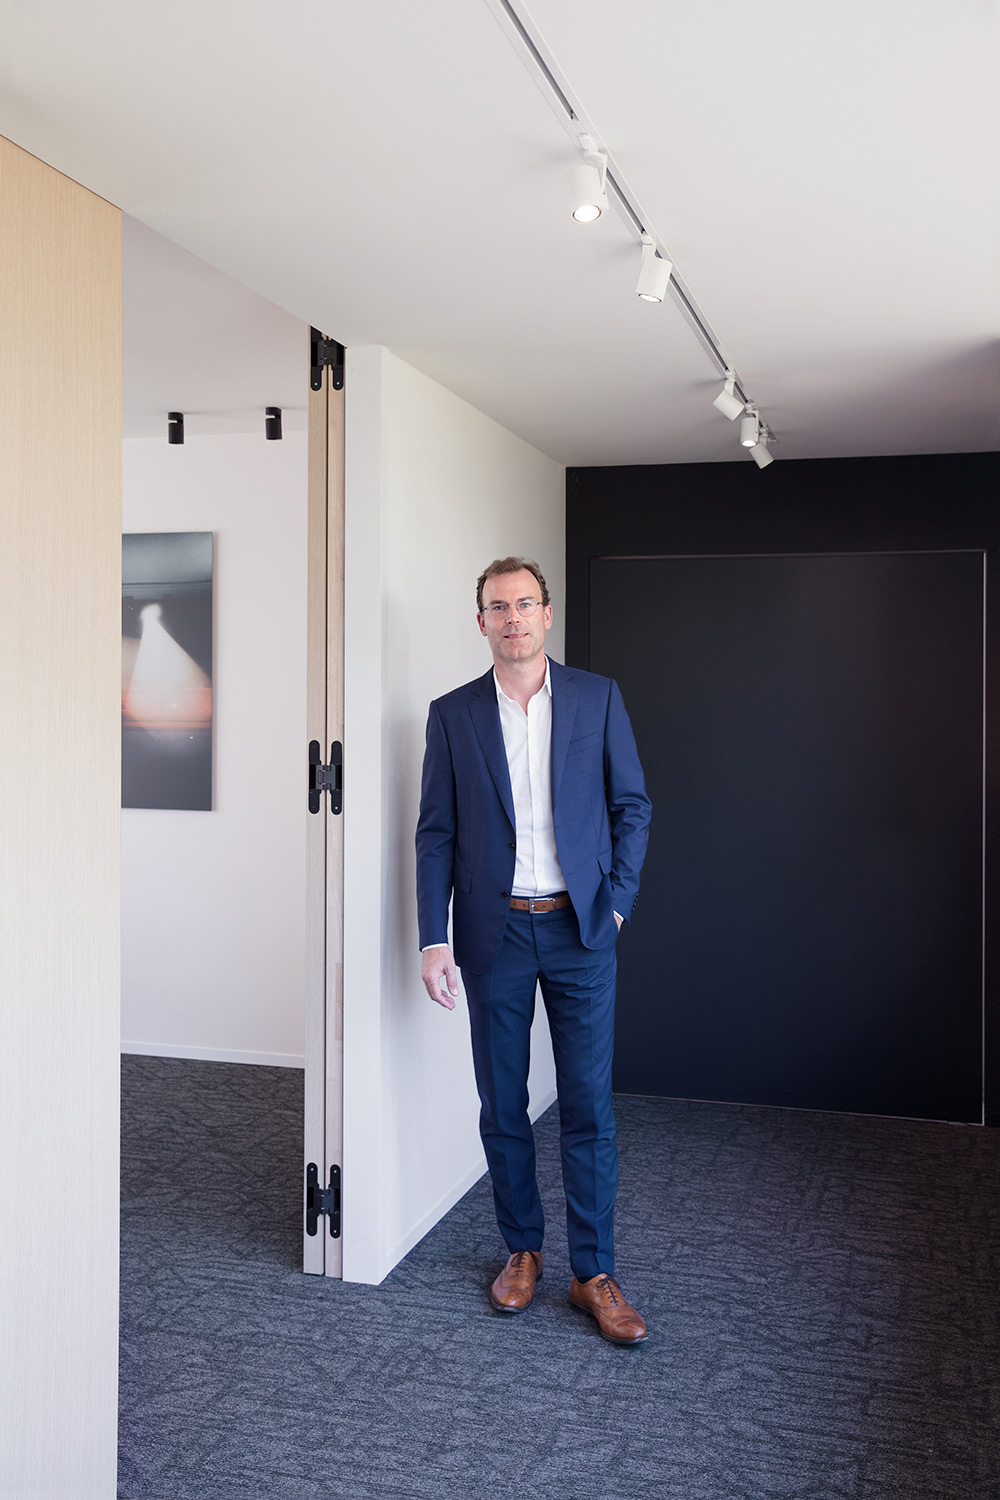

Bram Stragier (°1978, Kortrijk) is ondernemingsadvocaat, vennootschapsadvocaat en vereffenaar.
Hij is sedert 2001 verbonden aan de balie Kortrijk.
Expertises
Opleiding


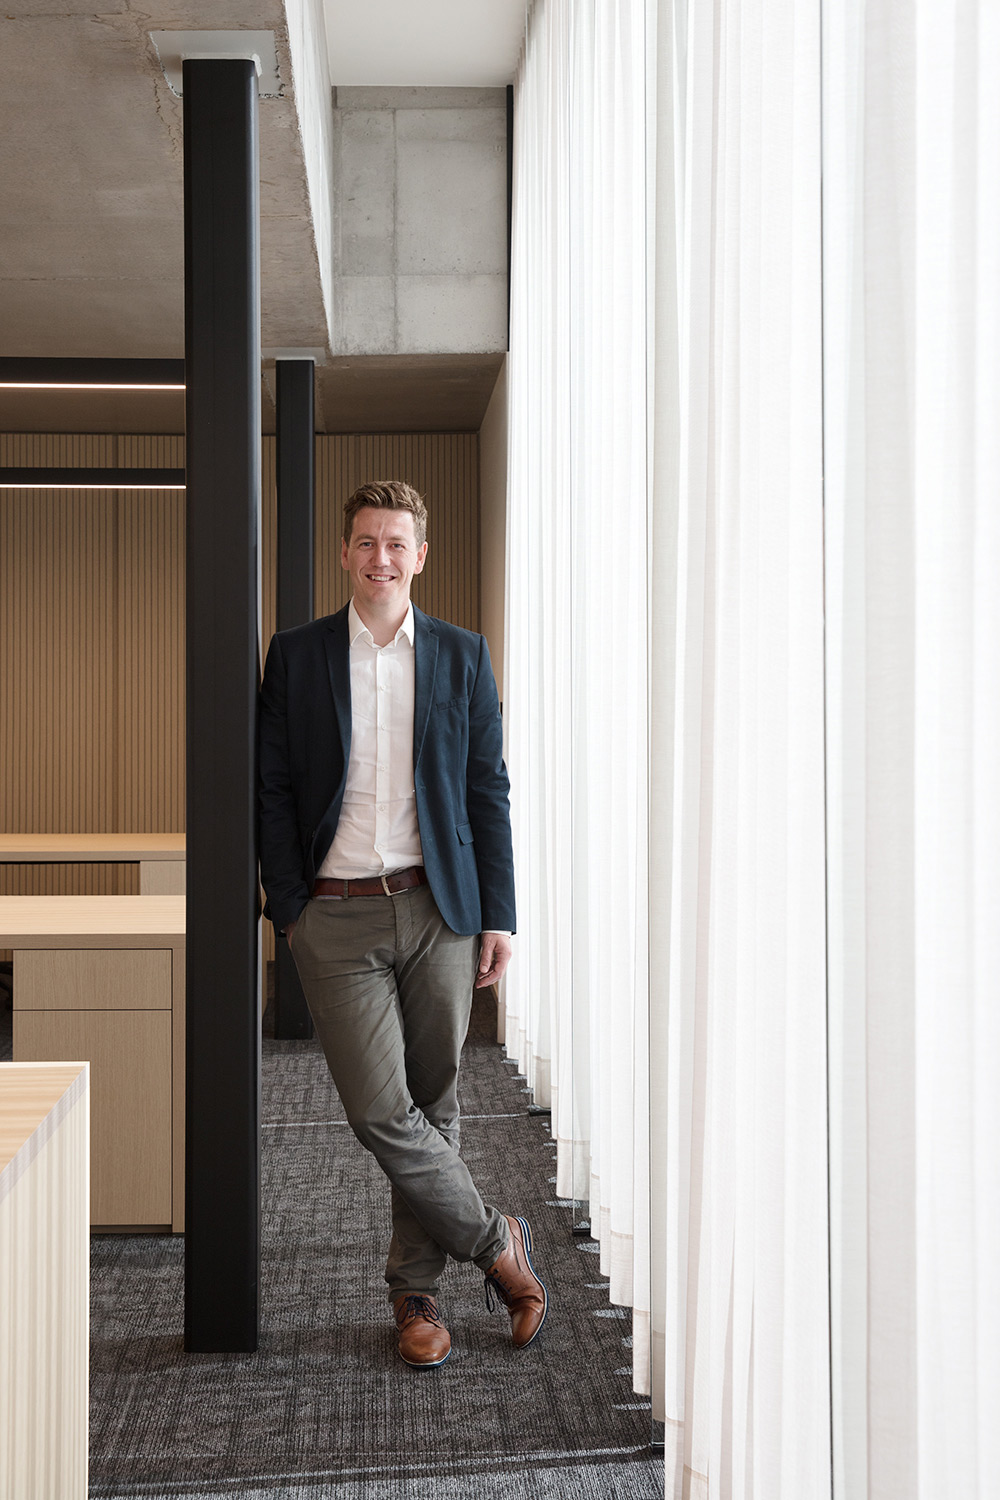
Steve Bonte (°1987, Kortrijk), is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2011 verbonden aan de balie van Kortrijk.
Opleiding
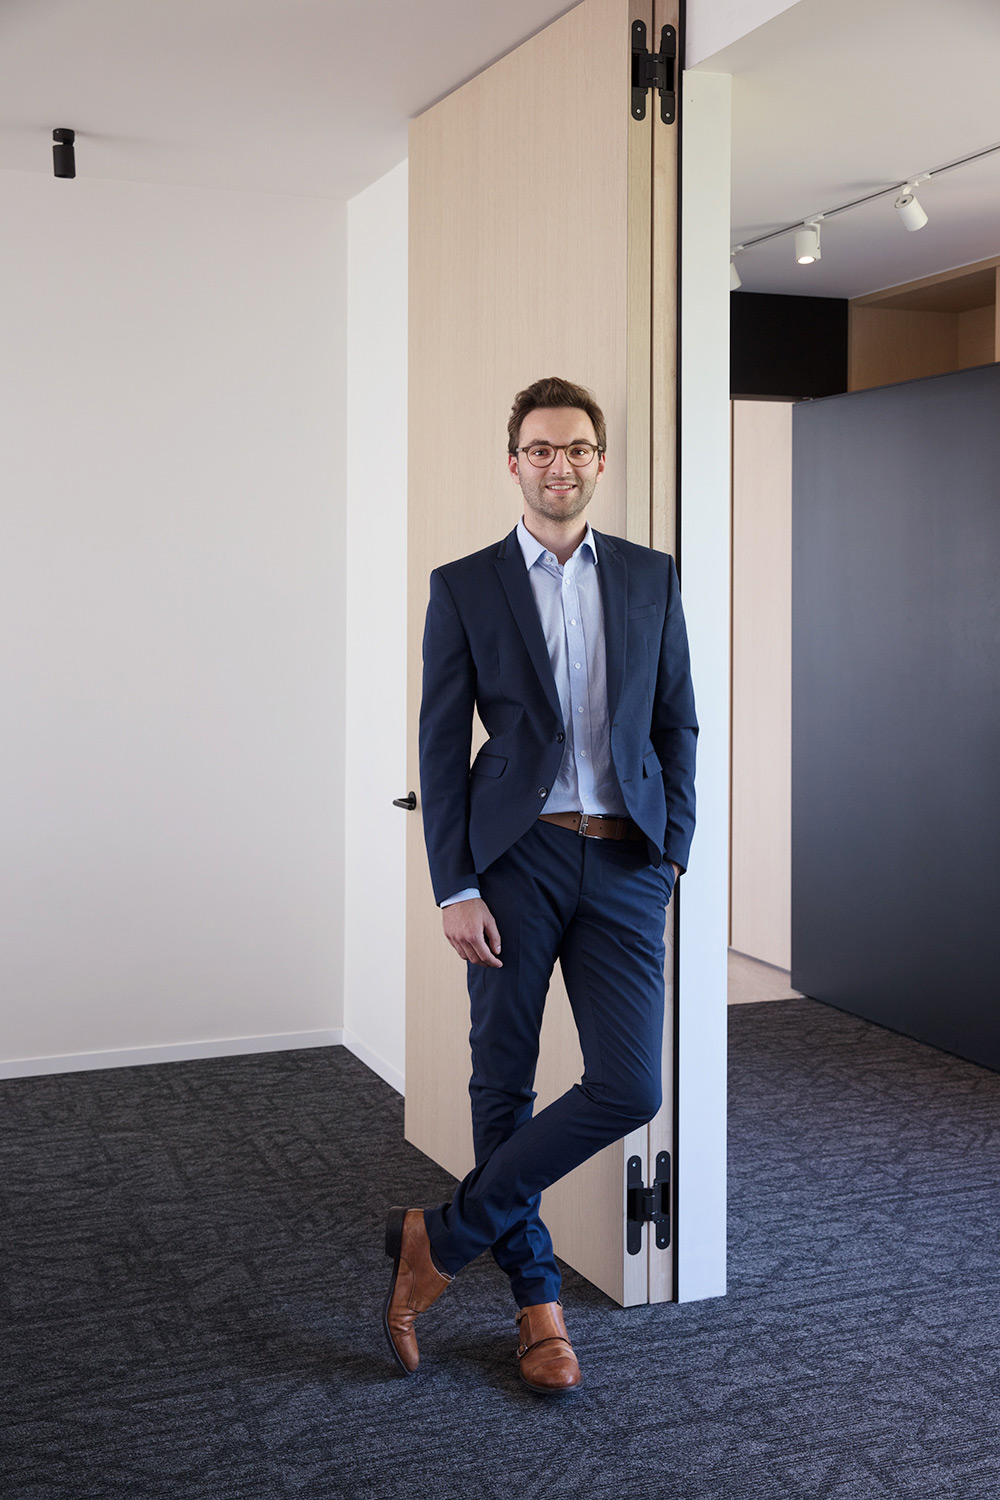
Arne Hanssens (°1995, Kortrijk) is fiscaal advocaat en vermogensadvocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding

Manuel Meul (°1988, Antwerpen) is fiscaal advocaat. Hij is sinds 2012 verbonden aan de balie.
Expertises
Opleiding
Nathalie D’Hooghe (Roeselare, 1977) is advocaat gespecialiseerd in het familiaal (vermogens)recht. Ze bouwde sinds 2002 haar eigen kantoor uit in deze materie, en trad in 2022 toe tot Lamote Stragier Advocaten.
Contacteer
Eva Deflo (°1990, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2015 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Tom Bostoen (°1995, Menen) is fiscaal advocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Thomas Bataille (°2000, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2025 verbonden aan de balie Brussel en heeft in 2026 de overstap gemaakt naar de balie West-Vlaanderen.
Opleiding

Pauline Hendrickx (°1995, Quezon City, Filipijnen) is ondernemingsadvocaat en strafrechtadvocaat.
Zij is sinds 2019 verbonden aan de balie Gent en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Florian Dewulf (°1998, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2023 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding

Heleen Haems (°2000, Gent) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie West-Vlaanderen.
Opleiding
Liese Vanlokeren (°2002, Roeselare) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding

Ariane Boucquillon (°2003, Gent) is ondernemings- en vennootschapsadvocaat.
Ze is sinds 2026 verbonden aan de Balie West-Vlaanderen.
Opleiding
Ruben De Herdt (°2003, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Stijn Lamote (°1978, Roeselare) is fiscaal advocaat, vennootschapsadvocaat en vermogensadvocaat.
Hij is sinds 2002 verbonden aan de balie Kortrijk.
Opleiding
Jelle Derammelaere (°1989, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2013 verbonden aan de balie Brussel en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Jens Rau (°1990, Veurne) is ondernemingsadvocaat, vennootschapsadvocaat, vereffenaar en curator.
Hij is sedert 2014 verbonden aan de balie Kortrijk.
Opleiding

Thomas Storme (°1979, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2024 verbonden aan de balie van West-Vlaanderen. Voorheen was hij van 2006 tot 2012 verbonden aan de balies van Gent en Oudenaarde en sinds 2012 consultant binnen een Big 4 -omgeving.
Expertises
Opleiding

Lisa De Decker (°1990, Gent) is vennootschapsadvocaat.
Zij is sinds 2014 verbonden aan de balie.
Opleiding
Gilles Merchiers (°1994, Waregem) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2018 verbonden aan de balie van Kortrijk.
Opleiding
Sarah Vandorpe (°1992, Kortrijk) is fiscaal advocaat. Zij is sinds 2018 verbonden aan de balie.
Expertises
Opleiding
Siel Demeyer (°1996, Brugge) is fiscaal jurist.
Ze is sinds 2026 erkend als gecertificeerd belastingadviseur bij het ITAA.
Expertises
Opleiding
Simon Vandoorne (°1998, Izegem) is ondernemingsadvocaat en vennootschapsadvocaat. Hij is sinds 2022 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Joren Van Poucke (°1999, Roeselare) is fiscaal advocaat. Hij is sinds 2023 verbonden aan de balie West-Vlaanderen.
Opleiding

Anastasia Decroubele (°1999, Borzna Oekraïne) is fiscaal advocaat en vermogensadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding

Morgane De Gryse is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer

Emma Vandepitte is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
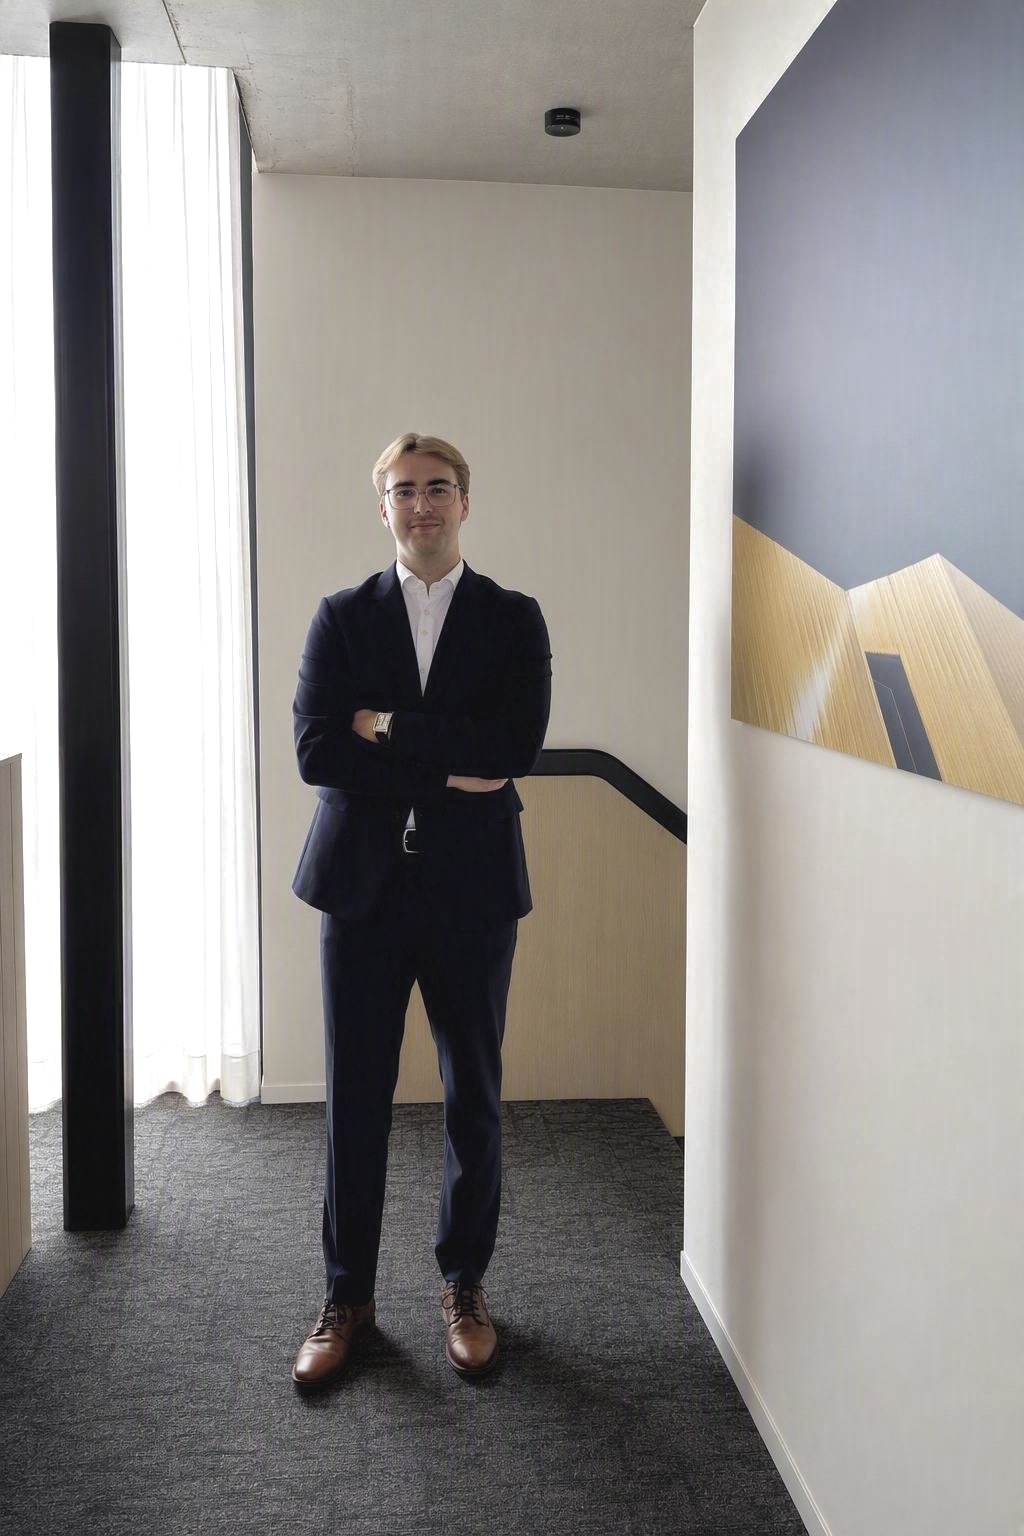
Jeroen Syssauw (°2003, Gent) is fiscaal advocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
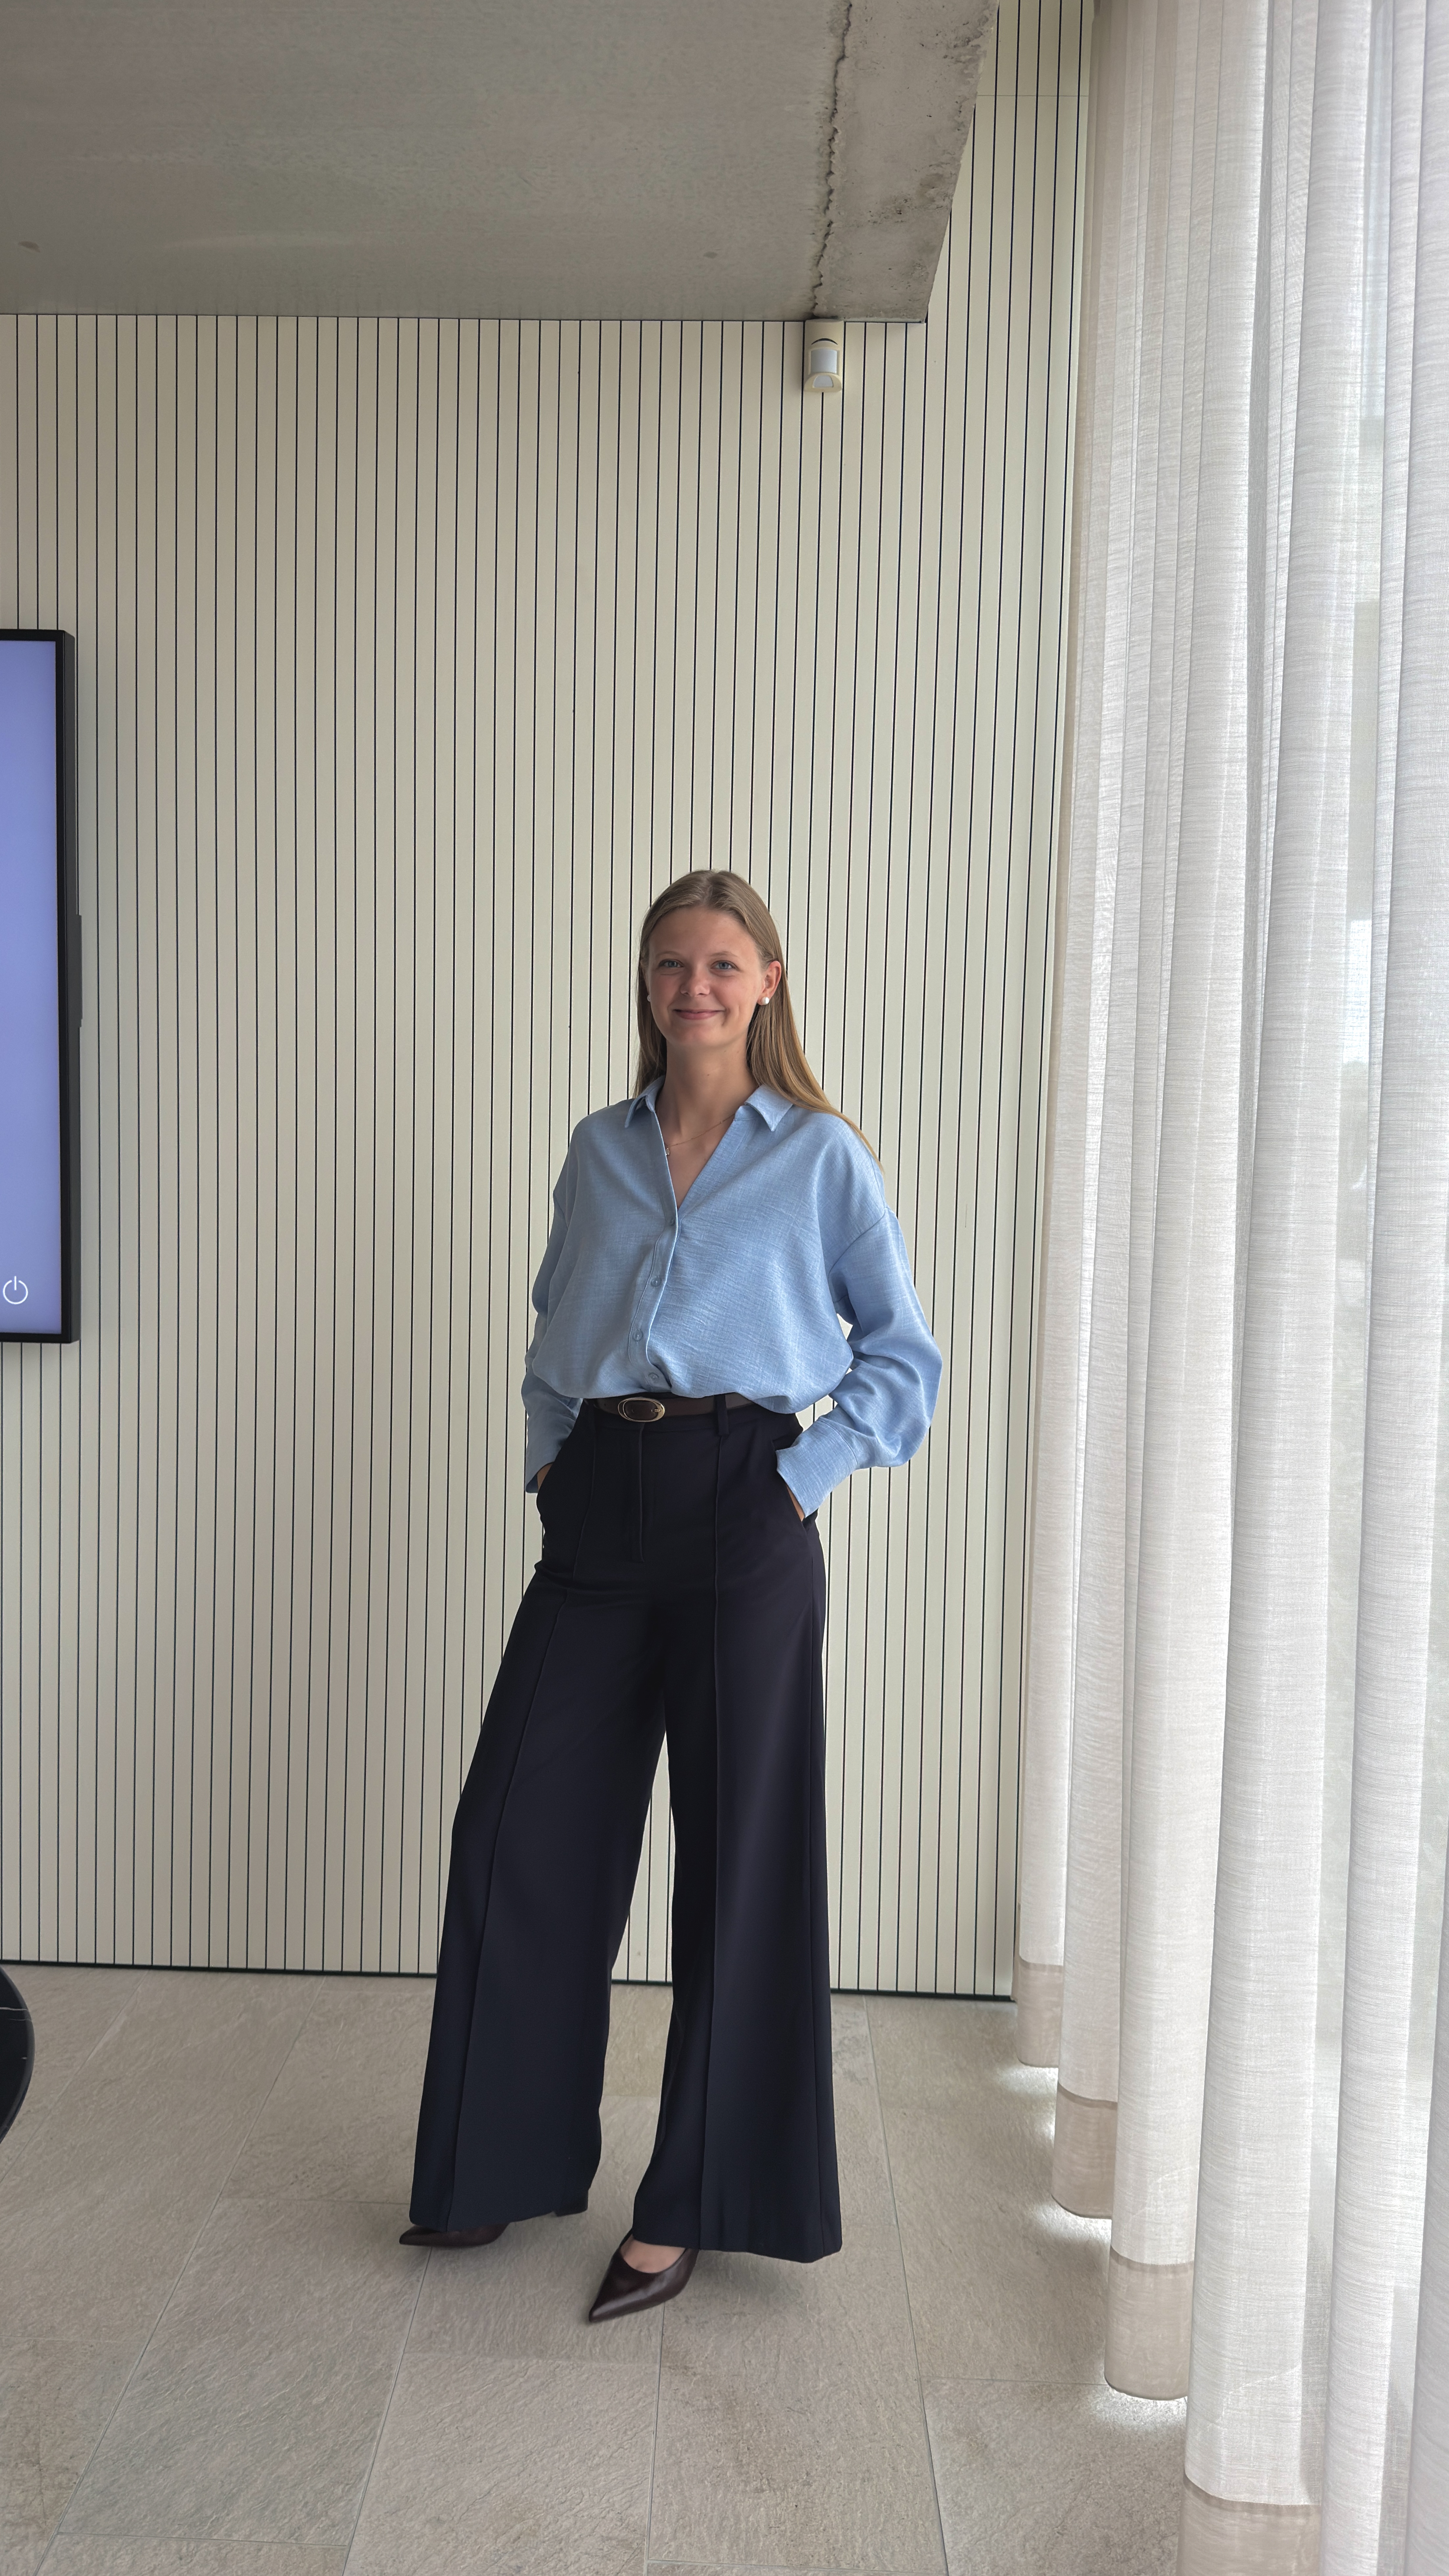
Manon Tierrie (°2003, Menen) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2026 verbonden aan de balie van West-Vlaanderen.
Opleiding
Bram Stragier (°1978, Kortrijk) is ondernemingsadvocaat, vennootschapsadvocaat en vereffenaar.
Hij is sedert 2001 verbonden aan de balie Kortrijk.
Expertises
Opleiding
Stijn Lamote (°1978, Roeselare) is fiscaal advocaat, vennootschapsadvocaat en vermogensadvocaat.
Hij is sinds 2002 verbonden aan de balie Kortrijk.
Opleiding
Steve Bonte (°1987, Kortrijk), is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2011 verbonden aan de balie van Kortrijk.
Opleiding
Jelle Derammelaere (°1989, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2013 verbonden aan de balie Brussel en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Arne Hanssens (°1995, Kortrijk) is fiscaal advocaat en vermogensadvocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Jens Rau (°1990, Veurne) is ondernemingsadvocaat, vennootschapsadvocaat, vereffenaar en curator.
Hij is sedert 2014 verbonden aan de balie Kortrijk.
Opleiding
Manuel Meul (°1988, Antwerpen) is fiscaal advocaat. Hij is sinds 2012 verbonden aan de balie.
Expertises
Opleiding
Thomas Storme (°1979, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2024 verbonden aan de balie van West-Vlaanderen. Voorheen was hij van 2006 tot 2012 verbonden aan de balies van Gent en Oudenaarde en sinds 2012 consultant binnen een Big 4 -omgeving.
Expertises
Opleiding
Nathalie D’Hooghe (Roeselare, 1977) is advocaat gespecialiseerd in het familiaal (vermogens)recht. Ze bouwde sinds 2002 haar eigen kantoor uit in deze materie, en trad in 2022 toe tot Lamote Stragier Advocaten.
Contacteer
Lisa De Decker (°1990, Gent) is vennootschapsadvocaat.
Zij is sinds 2014 verbonden aan de balie.
Opleiding
Eva Deflo (°1990, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2015 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Gilles Merchiers (°1994, Waregem) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2018 verbonden aan de balie van Kortrijk.
Opleiding
Tom Bostoen (°1995, Menen) is fiscaal advocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Sarah Vandorpe (°1992, Kortrijk) is fiscaal advocaat. Zij is sinds 2018 verbonden aan de balie.
Expertises
Opleiding
Thomas Bataille (°2000, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2025 verbonden aan de balie Brussel en heeft in 2026 de overstap gemaakt naar de balie West-Vlaanderen.
Opleiding
Siel Demeyer (°1996, Brugge) is fiscaal jurist.
Ze is sinds 2026 erkend als gecertificeerd belastingadviseur bij het ITAA.
Expertises
Opleiding
Pauline Hendrickx (°1995, Quezon City, Filipijnen) is ondernemingsadvocaat en strafrechtadvocaat.
Zij is sinds 2019 verbonden aan de balie Gent en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Simon Vandoorne (°1998, Izegem) is ondernemingsadvocaat en vennootschapsadvocaat. Hij is sinds 2022 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Florian Dewulf (°1998, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2023 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Joren Van Poucke (°1999, Roeselare) is fiscaal advocaat. Hij is sinds 2023 verbonden aan de balie West-Vlaanderen.
Opleiding
Heleen Haems (°2000, Gent) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie West-Vlaanderen.
Opleiding
Anastasia Decroubele (°1999, Borzna Oekraïne) is fiscaal advocaat en vermogensadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Liese Vanlokeren (°2002, Roeselare) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Morgane De Gryse is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
Emma Vandepitte is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
Ariane Boucquillon (°2003, Gent) is ondernemings- en vennootschapsadvocaat.
Ze is sinds 2026 verbonden aan de Balie West-Vlaanderen.
Opleiding
Jeroen Syssauw (°2003, Gent) is fiscaal advocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Ruben De Herdt (°2003, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Manon Tierrie (°2003, Menen) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2026 verbonden aan de balie van West-Vlaanderen.
Opleiding
24/09/2026 - Bram Stragier, Jens Rau
Wanneer vennoten niet meer door dezelfde deur geraken, biedt de geschillenregeling uit het WVV finaal een uitweg: wie gegronde redenen aantoont, kan vorderen dat zijn medevennoten zijn aandelen overnemen. De rechter spreekt de uittreding uit en stelt doorgaans een gerechtsdeskundige aan om de aandelen te waarderen. Dat deskundigenverslag wordt in de praktijk vaak als eindpunt beschouwd. Ten onrechte: de rechter bepaalt de prijs en is daarbij niet gebonden door de deskundige. Een recent vonnis van de ondernemingsrechtbank Gent, afdeling Brugge, in een dossier waarin ons kantoor de uittredende vennoot bijstond, illustreert dat treffend. De casus Onze cliënt, minderheidsvennoot in een associatie, zag na een onherstelbaar verstoorde samenwerking geen andere uitweg dan uit te treden. Omdat er over de waardering geen consensus was, zat er niets anders op dan de gerechtelijke uittreding te vorderen. De aangestelde deskundigebegrootte het aandelenpakket naar ons aanvoelen te laag. De aanblijvendevennoten sloten zich – begrijpelijkerwijze – bij die waardering aan en vorderden bovendien een décote (verlaging) van 15%. Onze kritiek op het deskundigenverslag Wij hebben het eindverslag doorgelicht en onze kritiek op twee fundamentele punten toegespitst. Vooreerst had de deskundige in de rendementswaarde een fictieve huur in rekening gebracht voor het bedrijfsgebouw dat eigendom was van de vennootschap. De werkelijke waarde van datzelfde gebouw werd evenwel niet meegenomen in de netto financiële positie. Wie huur aanrekent alsof het gebouw niet van de vennootschap is, moet de waarde ervan ook aan de vennootschap toerekenen. De rechtbank volgde ons hierin integraal. Daarnaast hanteerde de deskundige, naast de gecorrigeerde substantiële waarde en de EBITDA-multiple, een “batterij aan alternatieve methodes” die samen een derde van de weging kreeg. Die methodes zijn in de huidige waarderingspraktijk achterhaald en drukten de waarde van een gezond, winstgevend kantoor kunstmatig. Ook op dat punt volgde de rechtbank ons: in casu is de rendementswaarde richtinggevend. Opvallend is dat de rechtbank hier autonoom de prijs bepaalde op basis van enerzijds het deskundigenverslag en anderzijds de weerhouden opmerkingen, zonder de deskundige opnieuw te consulteren of een nieuwe deskundigenopdracht te gelasten. Het resultaat De rechtbank week expliciet af van het deskundigenverslag en bepaalde de prijs conform onze berekening: bijna de helft hoger dan de waarde die de deskundige had weerhouden. De gevorderde décote werd afgewezen, nu het onrechtvaardig is een vennoot die om gegronde redenen moet uitstappen, te sanctioneren voor procedures uit het verleden. Daarbovenop bekwamen wij de - verhoogde - interesten aan de rentevoet van de Wet Betalingsachterstand lopend vanaf de eigendomsoverdracht tot de algehele betaling. Ook de kosten van het deskundigenonderzoek, ruim 25.000 EUR, werden integraal ten laste van de aanblijvende vennoten gelegd, precies omdat zij een minnelijke waardering hadden geweigerd. Besluit Het deskundigenverslag in een geschillenregeling is louter adviserend van aard, en niet bindend voor de rechter. Wie met gedocumenteerde en coherente argumenten komt, kan de rechter overtuigen om af te wijken van het deskundigenverslag. Het loont om de ondernemingsrechter naar waarde te schatten en een technisch debat over de waardering te voeren, zowel tijdens het deskundigenonderzoek, maar ook in de navolgende procedure. Meer info: bram@lamotestragier.be – jens@lamotestragier.be
Lees meer!22/09/2026 - Stijn Lamote, Manuel Meul
Met de investeringsaftrek kan in de vennootschapsbelasting een gedeelte (nu 10% maar vroeger tot 25%) van de aanschaffingswaarde van nieuwe materiële vaste activa van de belastbare winst worden afgetrokken, en dat boven op de afschrijving. Een fiscale gunstmaatregel pur sang. In de regel geldt de investeringsaftrek niet indien het recht van gebruik van die materiële vaste activa wordt overgedragen aan een derde. Verhuurde gebouwen aan bijv. particulieren komen dus niet in aanmerking voor de investeringsaftrek. De fiscale administratie (en de rechtspraak) hanteren hierbij een zeer stringente benadering. De administratieve commentaren bij het WIB 92 voorzien slechts een uitzondering voor hotels en rusthuizen, gelet op het dienstenaanbod dat daar verstrekt wordt aan de “bewoners” met het gebruik van de kamers. In 2024 leek de minister van Financiën evenwel een opening te laten voor een breder toepassingsgebied, dit als er bij een verhuur van kamers via een platformdienst sprake was van een doorlopende dienstverlening zoals in een hotel of een woonzorgcentrum. De fiscale administratie leek weinig ontvankelijk te zijn voor deze opening en weigerde blijvend de toepassing van de investeringsaftrek voor assistentiewoningen, hoewel ook daar, net zoals in een hotel, een veelheid van diensten werden aangeboden aan de “bewoners” (maaltijden, sport, ontspanning,…). In een antwoord op een parlementaire vraag van 29 juni 2026 bevestigt de minister van Financiën echter nogmaals de ingeslagen weg. Ook aan derden verhuurde assistentiewoningen komen in aanmerking voor de investeringsaftrek in hoofde van de exploitant-eigenaar ervan als er sprake is van een “doorlopende of arbeidsintensieve dienstverlening” die vergelijkbaar is aan die van een hotel of woonzorgcentrum. De fiscale administratie heeft zich in een dossier dat wij aan de hand hebben vorige week neergelegd bij deze (correcte) zienswijze. Hiermee lijkt niet gezegd te zijn dat alle materiële vaste activa die in het kader van een arbeidsintensieve dienstverlening ter beschikking aan derden werden gesteld in aanmerking komen voor de investeringsaftrek. Het lijkt eerder de dienstverlening op zich te zijn die de determinerende beweegreden moet uitmaken voor het gebruik van het actief door een derde. De verhuur van een machine aan een derde, zelfs indien deze verhuur gepaard zou gaan met tal van diensten zoals montage, toelichting van de werking ervan, verzekering,… valt met andere woorden niet onder de uitzonderingsgrond op de uitsluiting van de investeringsaftrek. De derde-huurder van de machine zal immers vooral die machine willen gebruiken, waarbij de dienstverlening in functie staat van dit gebruik. Naar het structureren van deze investeringen in assistentiewoningen toe is de investeringsaftrek een aandachtspunt. Om deze te kunnen benutten dient de investeerder ook in te staan voor de exploitatie, althans in het jaar waarin de investeringsaftrek wordt geclaimd. Het sluit dit niet de mogelijkheid om naderhand de gebouwen te desinvesteren aan beleggers. Meer info: manuel@lamotestragier.be of stijn@lamotestragier.be
Lees meer!10/09/2026 - Stijn Lamote, Tom Bostoen
Nogal wat architecten ma(a)k(t)en toepassing van het fiscaal (gunstig) regime inzake auteursrechtenvergoedingen. De architectenvennootschap inde de erelonen en auteursrechten van de klanten, en de architectenvennootschap betaalde vervolgens aan de architect-bedrijfsleider, naast de normaal belaste bezoldiging, de gunstiger belaste auteursvergoedingen. In 2022 opende de fiscus de (blinde) jacht op iedereen die auteursrechten inde. Verkregen auteursvergoedingen werden geherkwalificeerd naar (normaal belaste) bezoldigingen. Hierbij neemt de fiscus (op automatische piloot) het standpunt in dat de creativiteit van het werk en het auteurschap, zelfs van een architect … , niet voldoende blijken. De fiscus draagt weliswaar de bewijslast dat er niet voldaan is aan de voorwaarde voor het fiscaal regime inzake auteursrechten, de belastingplichtige moet daartoe wel voldoende bewijsstukken voorleggen op basis waarvan de fiscus haar beoordeling kan maken. In de praktijk leidt dit aldus tot een gedeelde last tot bewijsvoering. De (overtuigings)kunst bestaat erin de rechtbanken en hoven een gedocumenteerd en coherent dossier voor te leggen dat (1) de architect creatieve keuzes heeft gemaakt, en (2) dat de architect hier zelf voor instond, en dat project per project. Het gaat dus niet over een principiële discussie, maar over een feitelijke discussie en over het voorleggen van coherente bewijsstukken. Het coördineren en managen van deze bewijslast is in deze de kerntaak van de advocaat. Na positieve uitspraken van de hoven en rechtbanken van Luik, Antwerpen en Hasselt, inzake dossiers van architecten, volgt – in een door ons kantoor behandelde casus - nu ook de rechtbank te Brugge in een vonnis dd. 19 juni 2026. Na het voorleggen van een zeer uitgebreid, maar vooral coherent, stukkenbundel besluit de rechtbank dat de fiscale administratie de kwalificatie als (gunstig) belast auteursrecht niet kan weerleggen. Meer info: stijn@lamotestragier – tom@lamotestragier.be
Lees meer!30/06/2026 - Tom Bostoen, Stijn Lamote
De gemeente Koksijde is niet alleen bekend voor haar zon, zee en strand, doch ook voor het ontbreken van een aanvullende gemeentebelasting op de personenbelasting en haar belastingreglement op tweede verblijven. Dit laatste belastingreglement (periode 2020-2025) maakt al vele jaren het voorwerp uit van discussie, waarom zouden immers enkel eigenaren van tweede verblijven moeten bijdragen in de financiering van de gemeente terwijl eigenaren van een woning waar een domicilie gevestigd is, quasi niets dienen bij te dragen? Onder meer ons kantoor heeft van in den beginne verdedigd dat het gelijkheidsbeginsel geschonden wordt, bij gebrek aan een degelijke verantwoording voor dit verschil in taxatie. De gemeente Koksijde meent evenwel dat dit verschil in behandeling hoofdzakelijk verantwoord moet worden als ‘weeldebelasting’. Is dit nu een afdoende verantwoording? Het hof van beroep te Gent oordeelde begin 2024 alvast dat dit niet het geval was. De gemeente Koksijde stapte hiermee naar het Hof van Cassatie dat prompt stelde dat de redenering van het Gentse hof uitging van een juridisch verkeerde denkwijze; eenzelfde uitspraak werd gedaan met betrekking tot het belastingreglement van de gemeente Knokke-Heist. De gemeente Knokke-Heist haalde de uitspraak van het Hof van Cassatie aan in een andere, inhoudelijk identieke, zaak waarbij zij ervan uitging dat de kous af was en haar belastingreglement grondwettelijk aldus standhield. Niet dus, het Gentse hof stelde in een arrest van 19 mei 2026 nog steeds een schending van het gelijkheidsbeginsel vast, doch onder de aangepaste redenering dat de motivering als ‘weeldebelasting’ niet aannemelijk is daar uit het meerjarenplan feitelijk blijkt dat de gemeente gewoon het grootste deel van de lasten wil laten dragen door eigenaren van tweede verblijven. De aanslag werd bijgevolg volledig ontheven. Ook de rechtbank van eerste aanleg te Brugge trekt in een zaak van ons kantoor deze redenering door naar het belastingreglement van de gemeente Koksijde in 3 vonnissen dd. 23 juni 2026. Intussen kondigde de gemeente Knokke-Heist wel aan dat zij opnieuw naar het Hof van Cassatie stapt om het Gentse arrest van 19 mei 2026 aan te vechten. De discussie is duidelijk nog niet finaal beslecht, doch het lijkt er steeds meer op dat de tweedeverblijfstaks geen stand zal houden. Intussen heeft de gemeente Koksijde weliswaar een nieuw belastingreglement gestemd voor de periode 2026-2031. Het valt op dat er intussen een aanvullende gemeentebelasting op de personenbelasting van 5% werd ingevoerd waardoor de discriminatie weggewerkt lijkt te zijn. Maar klopt dat wel? Uit het meerjarenplan blijkt immers dat er nog steeds aanzienlijk meer inkomsten verwacht worden uit de belasting op tweede verblijven dan uit de aanvullende gemeentebelasting op de personenbelasting. Legt de gemeente hiermee opnieuw de grootste last op de schouders van de eigenaren van tweede verblijven? Tegen dit belastingreglement werd een verzoek tot nietigverklaring ingediend bij de Raad van State die zich als eerste hierover zal uitspreken. To be continued… Voor verdere vragen hieromtrent kunt u terecht bij: Stijn Lamote & Tom Bostoen
Lees meer!28/04/2026 - Stijn Lamote, Arne Hanssens, Thomas Storme
Wie vanaf 2026 een meerwaarde realiseert op aandelen op beleggingsportefeuilles is belasting op meerwaarde verschuldigd. Allerhande (voorbarige) nieuwsbrieven insinueerden de laatste tijd dat de maatschap als instrumentum voor vermogensplanning kon worden begraven. Immers, zou de inbreng van een beleggingsportefeuille en al zeker de latere liquidatie van de maatschap met daarin aandelen of beleggingsportefeuilles meerwaardebelasting uitlokken. We predikten rust, andermaal. Die angst strookt niet met de doelstelling van de wetgever, noch met het juridisch concept van de maatschap. Ondertussen is duidelijk geworden dat je vermogen (zowel beleggingsportefeuilles als aandelen) perfect in en uit een maatschap kunt brengen/halen zonder langs de meerwaardebelasting te passeren. Het creëren van een onverdeeldheid, wat een maatschap is, zonder daarbij onrechtstreeks een ander actief te verwerven is geen volkomen overdracht, en dus is er geen belasting. Anderzijds, bij het opdoeken van de maatschap creëer je geen moment van belasting als je in dezelfde verhouding in onverdeeldheid blijft. Plannen met een maatschap vergt altijd maatwerk. Mits de juiste aanpak is de nieuwe meerwaardebelasting daarbij absoluut geen breekpunt.
Lees meer!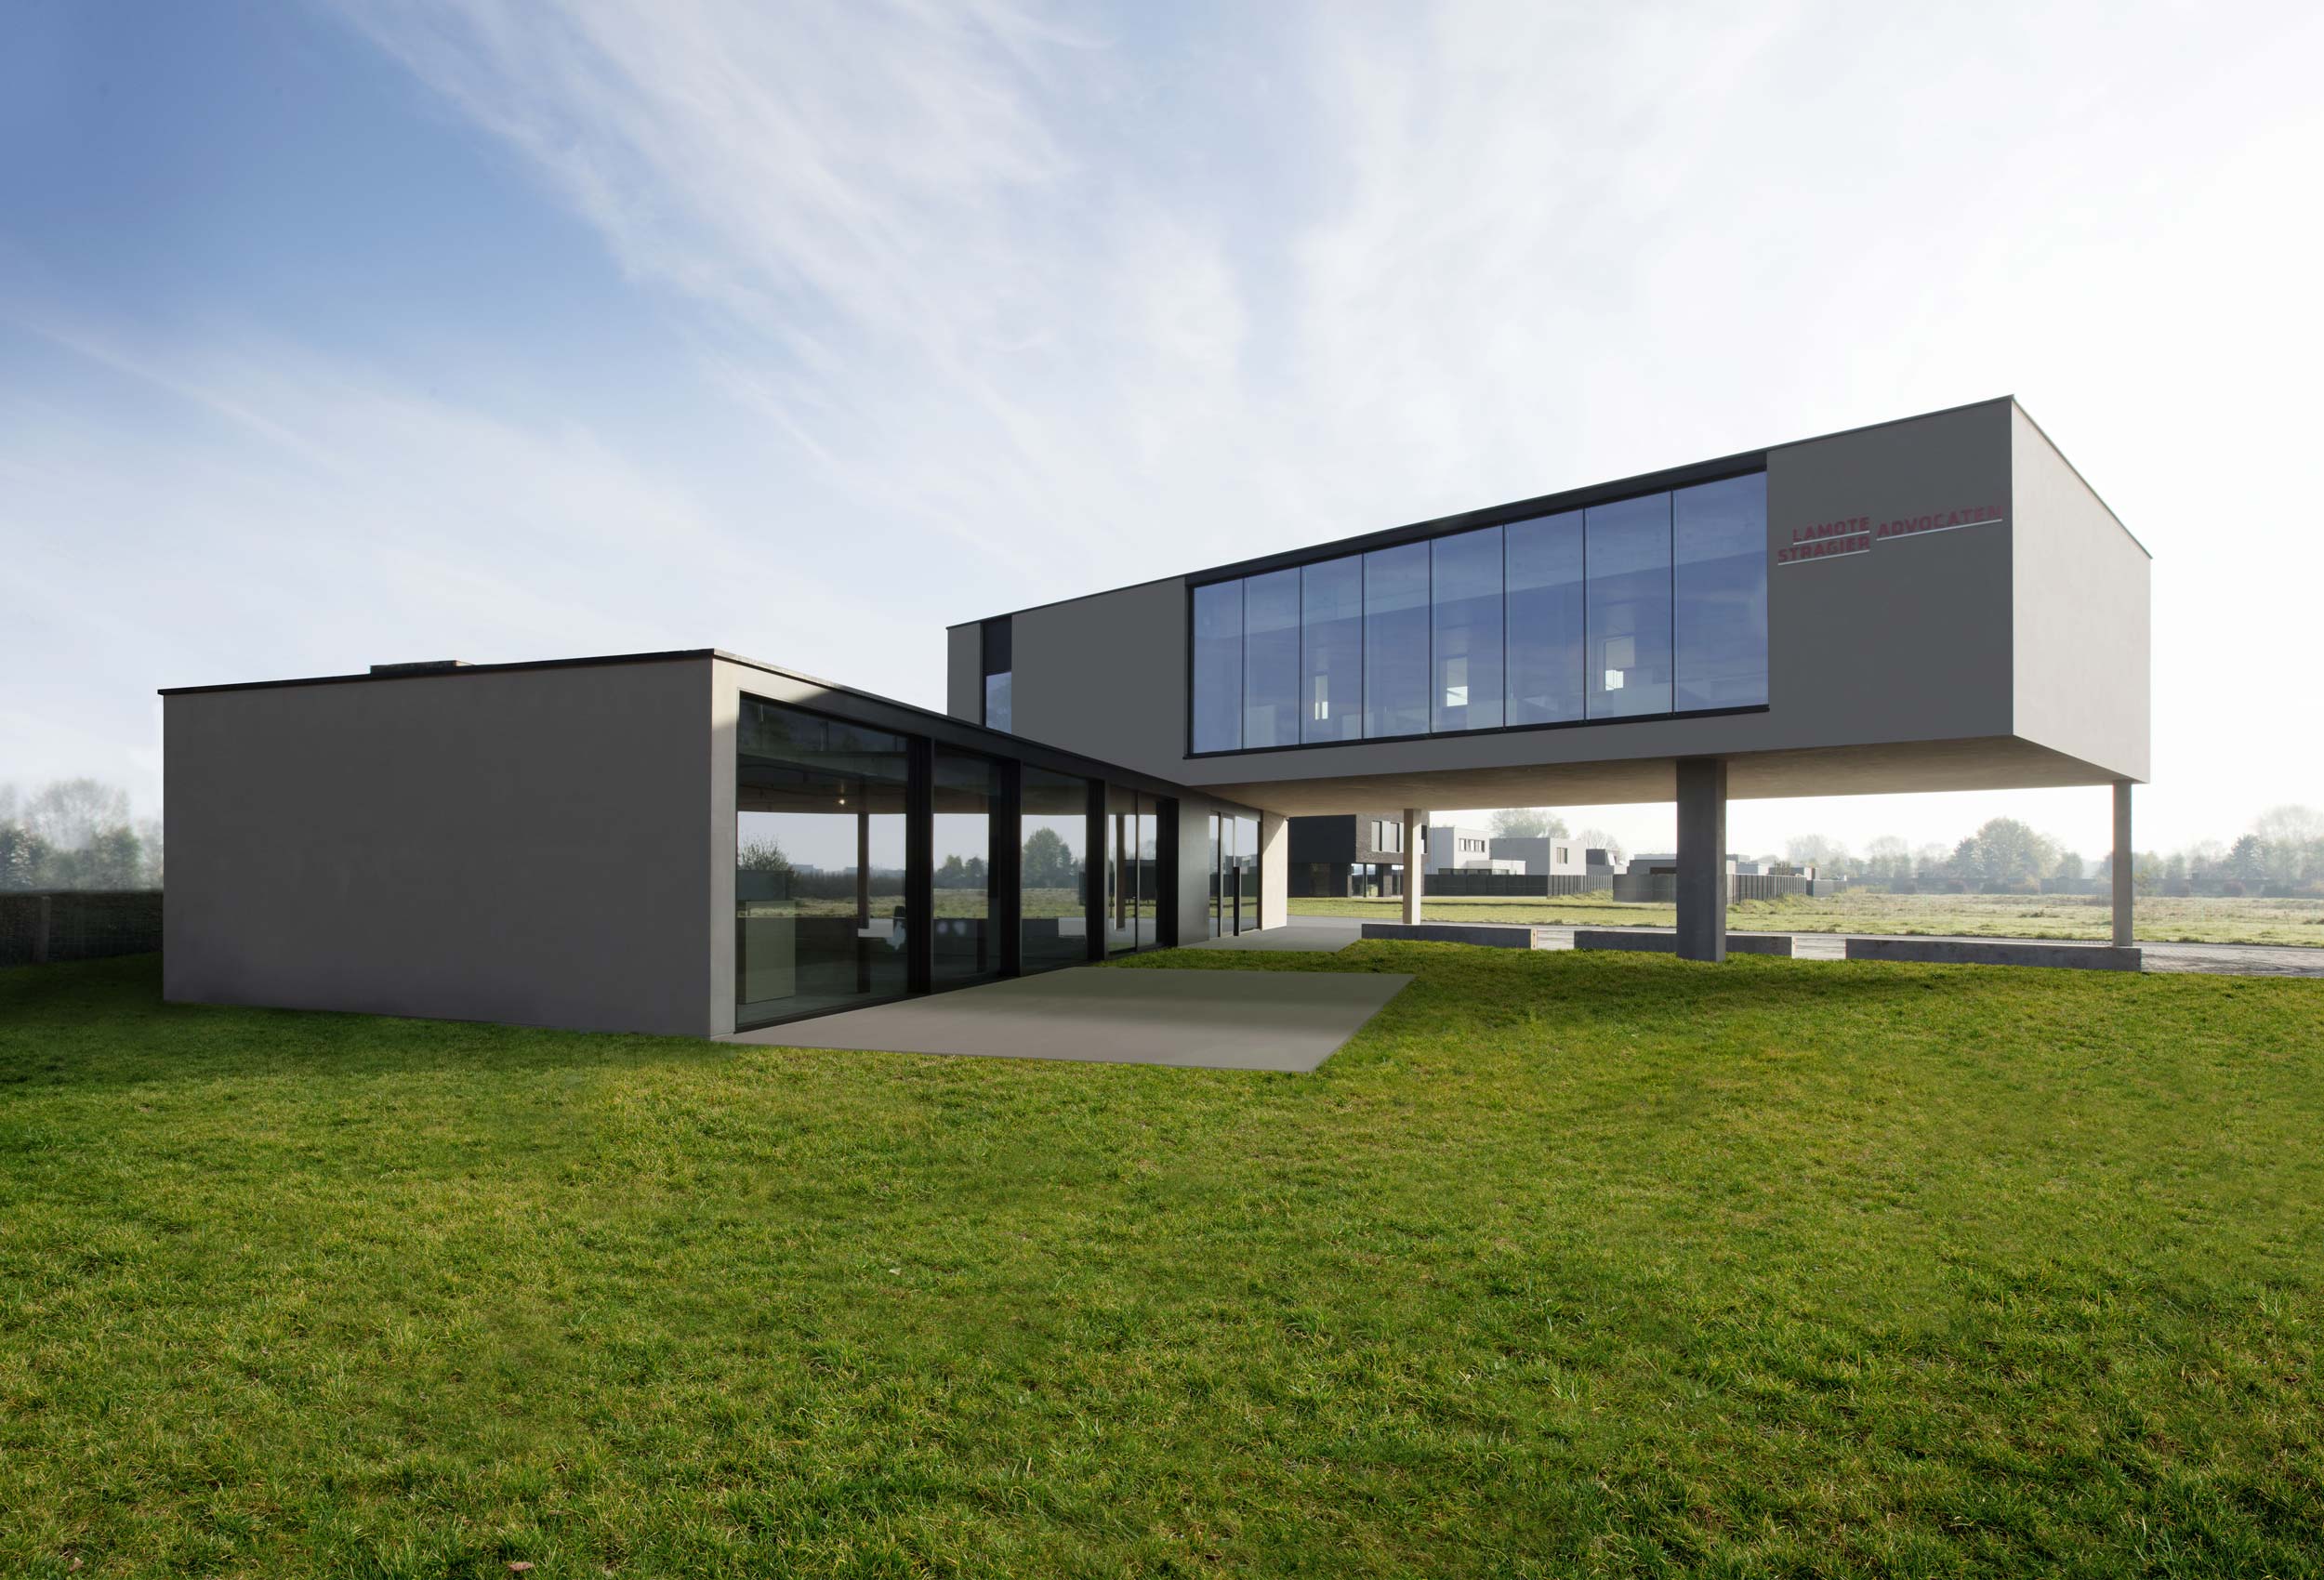
BV Lamote Stragier Advocaten
Waterhoennest 67
8501 Kortrijk
T. +32 (0)56 897 601
Meensesteenweg 315
8800 Roeselare
T. +32 (0)51 79 55 97
E. info@lamotestragier.be
F. +32 (0)56 897 602
Ondernemingsnummer BE0694 796 449
Kantoorrekening AXA BE84 7512 0917 2759
Kantoorrekening BNP Paribas BE32 0018 3743 2402
Derdenrekening AXA BE67 7504 1880 0187