Inschrijven nieuwsbrief
Geef hieronder uw emailadres op en ontvang onze nieuwsbrieven automatisch in uw mailbox!
Lamote Stragier Advocaten is een onafhankelijk advocatenkantoor gespecialiseerd in het fiscaal recht, het ondernemingsrecht, overnames en het familiaal (vermogens)recht.
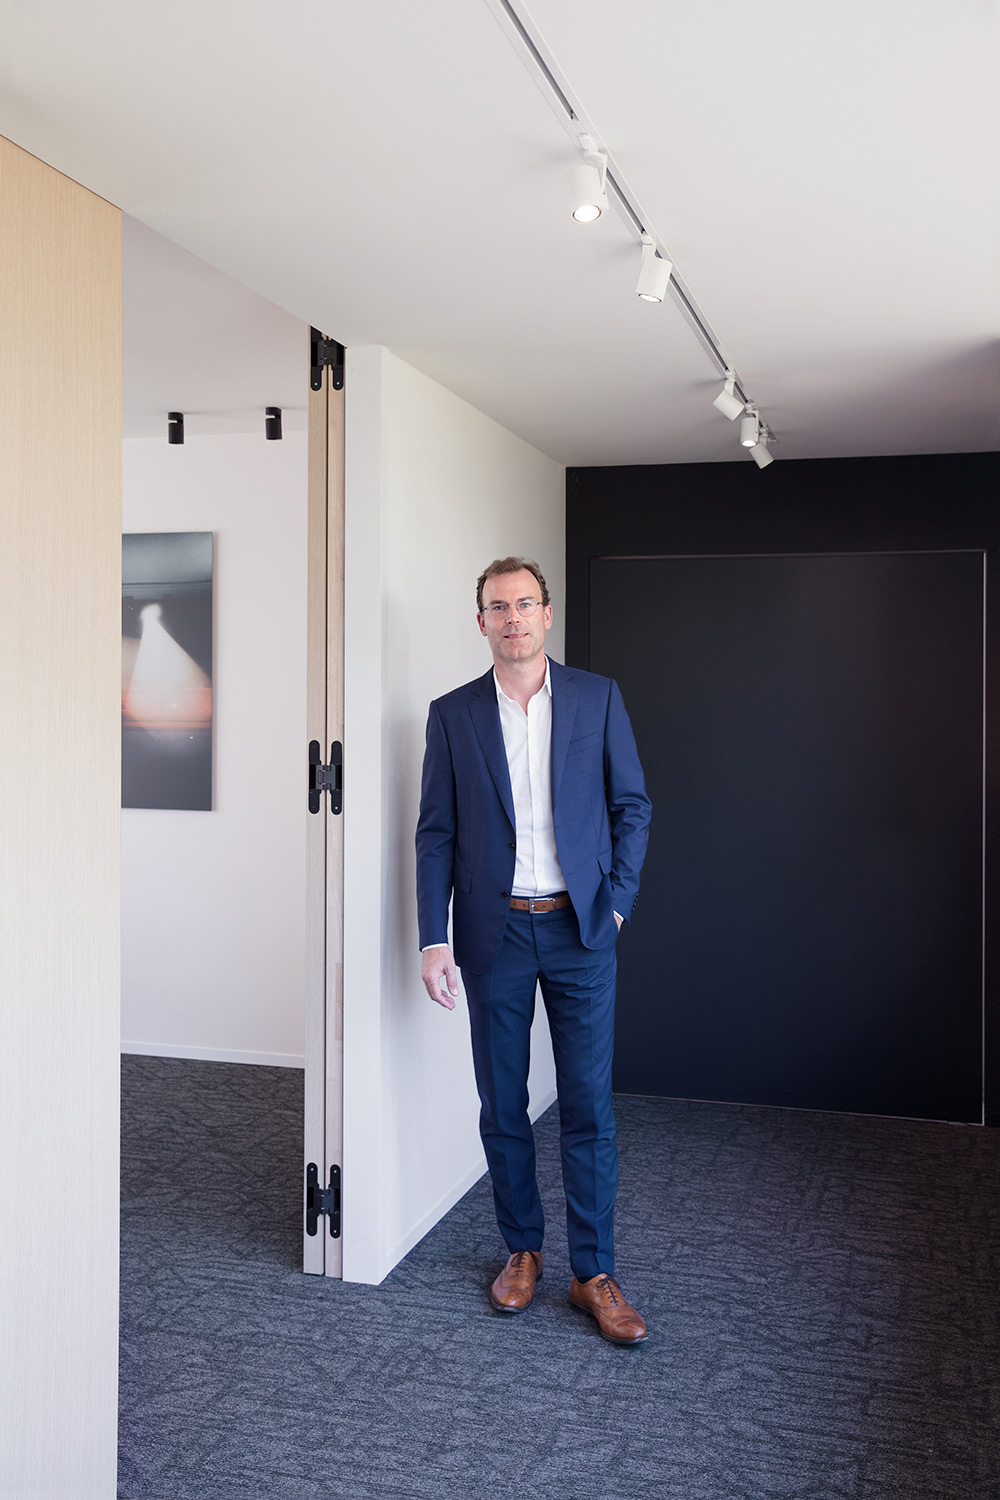

Bram Stragier (°1978, Kortrijk) is ondernemingsadvocaat, vennootschapsadvocaat en vereffenaar.
Hij is sedert 2001 verbonden aan de balie Kortrijk.
Expertises
Opleiding


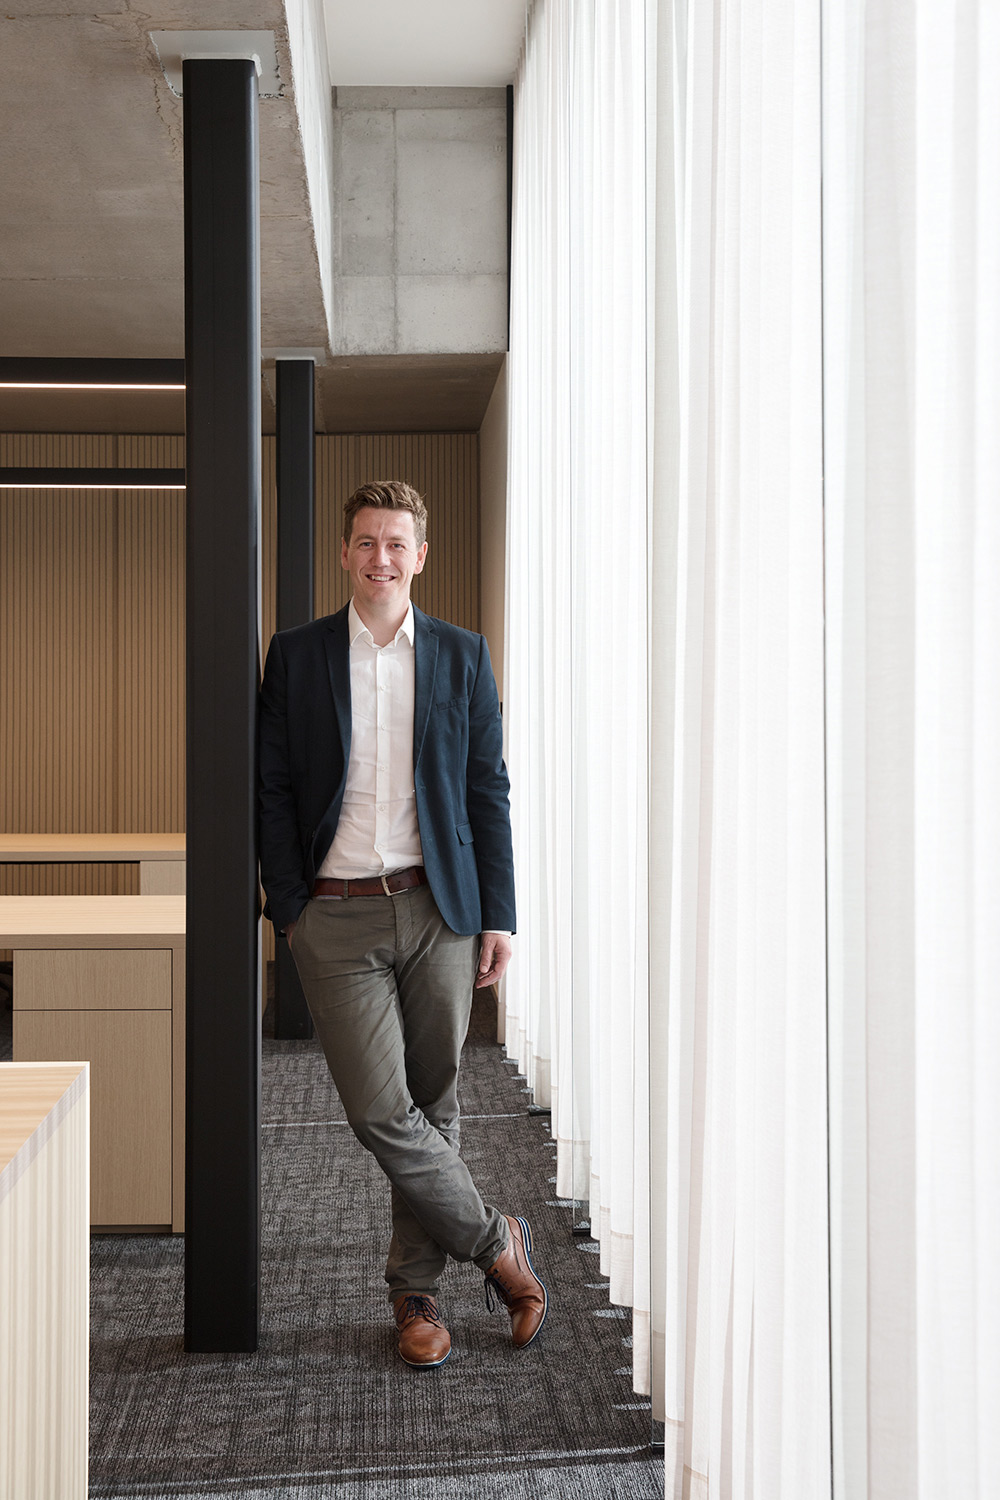
Steve Bonte (°1987, Kortrijk), is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2011 verbonden aan de balie van Kortrijk.
Opleiding
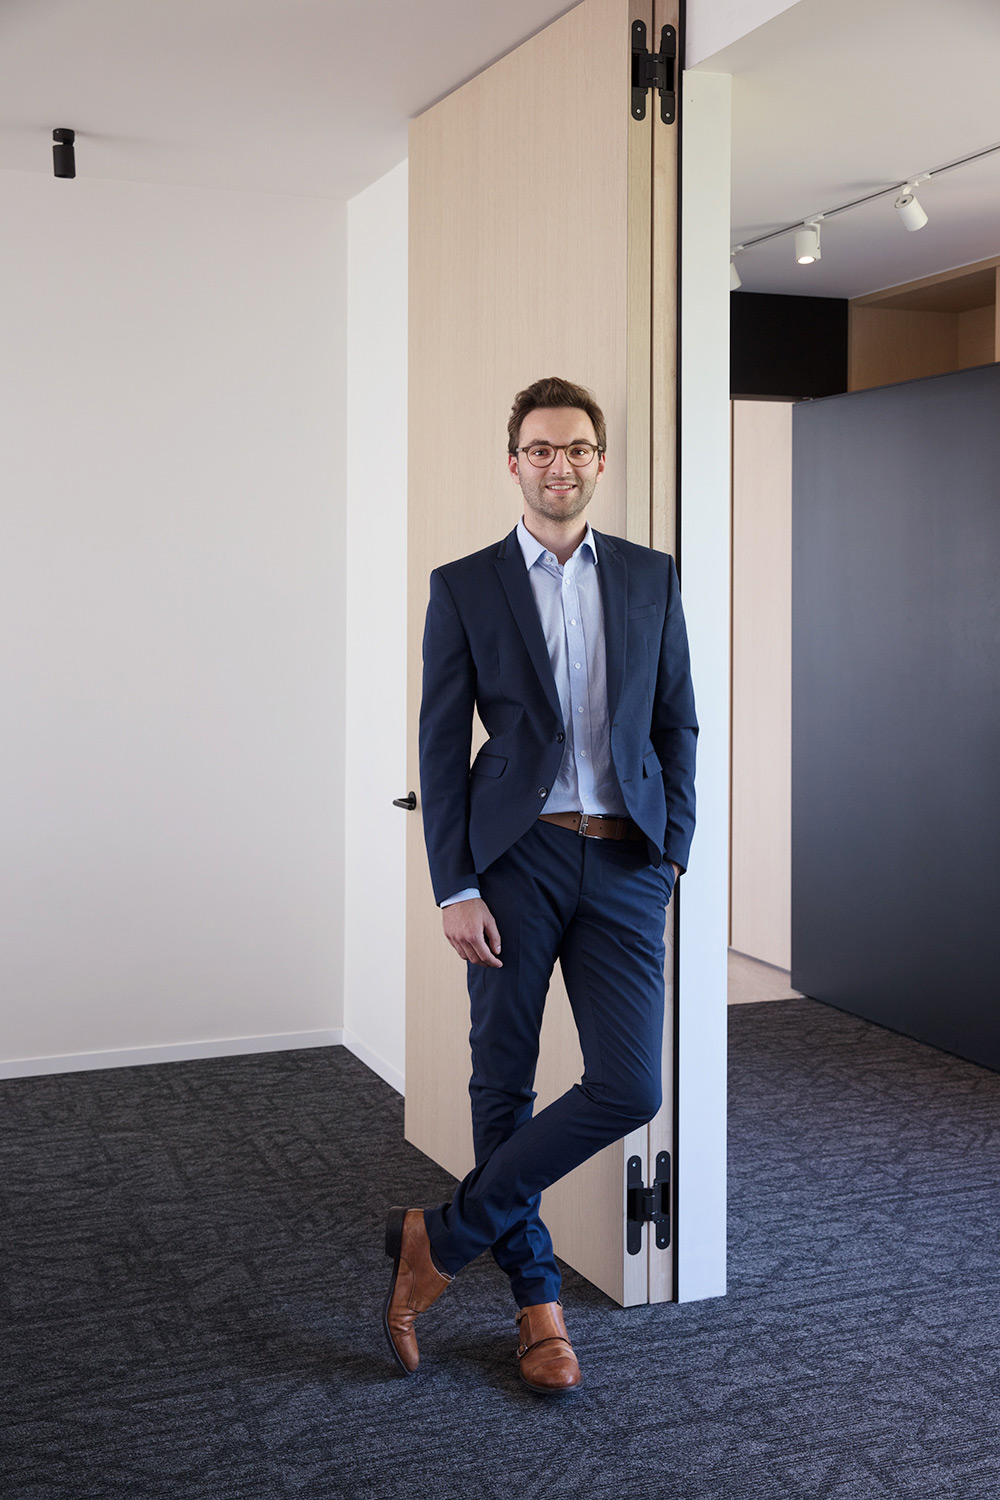
Arne Hanssens (°1995, Kortrijk) is fiscaal advocaat en vermogensadvocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding

Manuel Meul (°1988, Antwerpen) is fiscaal advocaat. Hij is sinds 2012 verbonden aan de balie.
Expertises
Opleiding
Nathalie D’Hooghe (Roeselare, 1977) is advocaat gespecialiseerd in het familiaal (vermogens)recht. Ze bouwde sinds 2002 haar eigen kantoor uit in deze materie, en trad in 2022 toe tot Lamote Stragier Advocaten.
Contacteer
Eva Deflo (°1990, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2015 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Tom Bostoen (°1995, Menen) is fiscaal advocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Thomas Bataille (°2000, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2025 verbonden aan de balie Brussel en heeft in 2026 de overstap gemaakt naar de balie West-Vlaanderen.
Opleiding

Pauline Hendrickx (°1995, Quezon City, Filipijnen) is ondernemingsadvocaat en strafrechtadvocaat.
Zij is sinds 2019 verbonden aan de balie Gent en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Joren Van Poucke (°1999, Roeselare) is fiscaal advocaat. Hij is sinds 2023 verbonden aan de balie West-Vlaanderen.
Opleiding

Anastasia Decroubele (°1999, Borzna Oekraïne) is fiscaal advocaat en vermogensadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Ariane Boucquillon (°2003, Gent) is ondernemings- en vennootschapsadvocaat.
Ze is sinds 2026 verbonden aan de Balie West-Vlaanderen.
Opleiding
Ruben De Herdt (°2003, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding

Morgane De Gryse is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer

Emma Vandepitte is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
Stijn Lamote (°1978, Roeselare) is fiscaal advocaat, vennootschapsadvocaat en vermogensadvocaat.
Hij is sinds 2002 verbonden aan de balie Kortrijk.
Opleiding
Jelle Derammelaere (°1989, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2013 verbonden aan de balie Brussel en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Jens Rau (°1990, Veurne) is ondernemingsadvocaat, vennootschapsadvocaat, vereffenaar en curator.
Hij is sedert 2014 verbonden aan de balie Kortrijk.
Opleiding

Thomas Storme (°1979, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2024 verbonden aan de balie van West-Vlaanderen. Voorheen was hij van 2006 tot 2012 verbonden aan de balies van Gent en Oudenaarde en sinds 2012 consultant binnen een Big 4 -omgeving.
Expertises
Opleiding

Lisa De Decker (°1990, Gent) is vennootschapsadvocaat.
Zij is sinds 2014 verbonden aan de balie.
Opleiding
Gilles Merchiers (°1994, Waregem) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2018 verbonden aan de balie van Kortrijk.
Opleiding
Sarah Vandorpe (°1992, Kortrijk) is fiscaal advocaat. Zij is sinds 2018 verbonden aan de balie.
Expertises
Opleiding
Siel Demeyer (°1996, Brugge) is fiscaal jurist.
Ze is sinds 2026 erkend als gecertificeerd belastingadviseur bij het ITAA.
Expertises
Opleiding
Simon Vandoorne (°1998, Izegem) is ondernemingsadvocaat en vennootschapsadvocaat. Hij is sinds 2022 verbonden aan de balie van Kortrijk.
Expertises
Opleiding

Heleen Haems (°2000, Gent) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie West-Vlaanderen.
Opleiding
Liese Vanlokeren (°2002, Roeselare) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Jeroen Syssauw (°2003, Gent) is fiscaal advocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
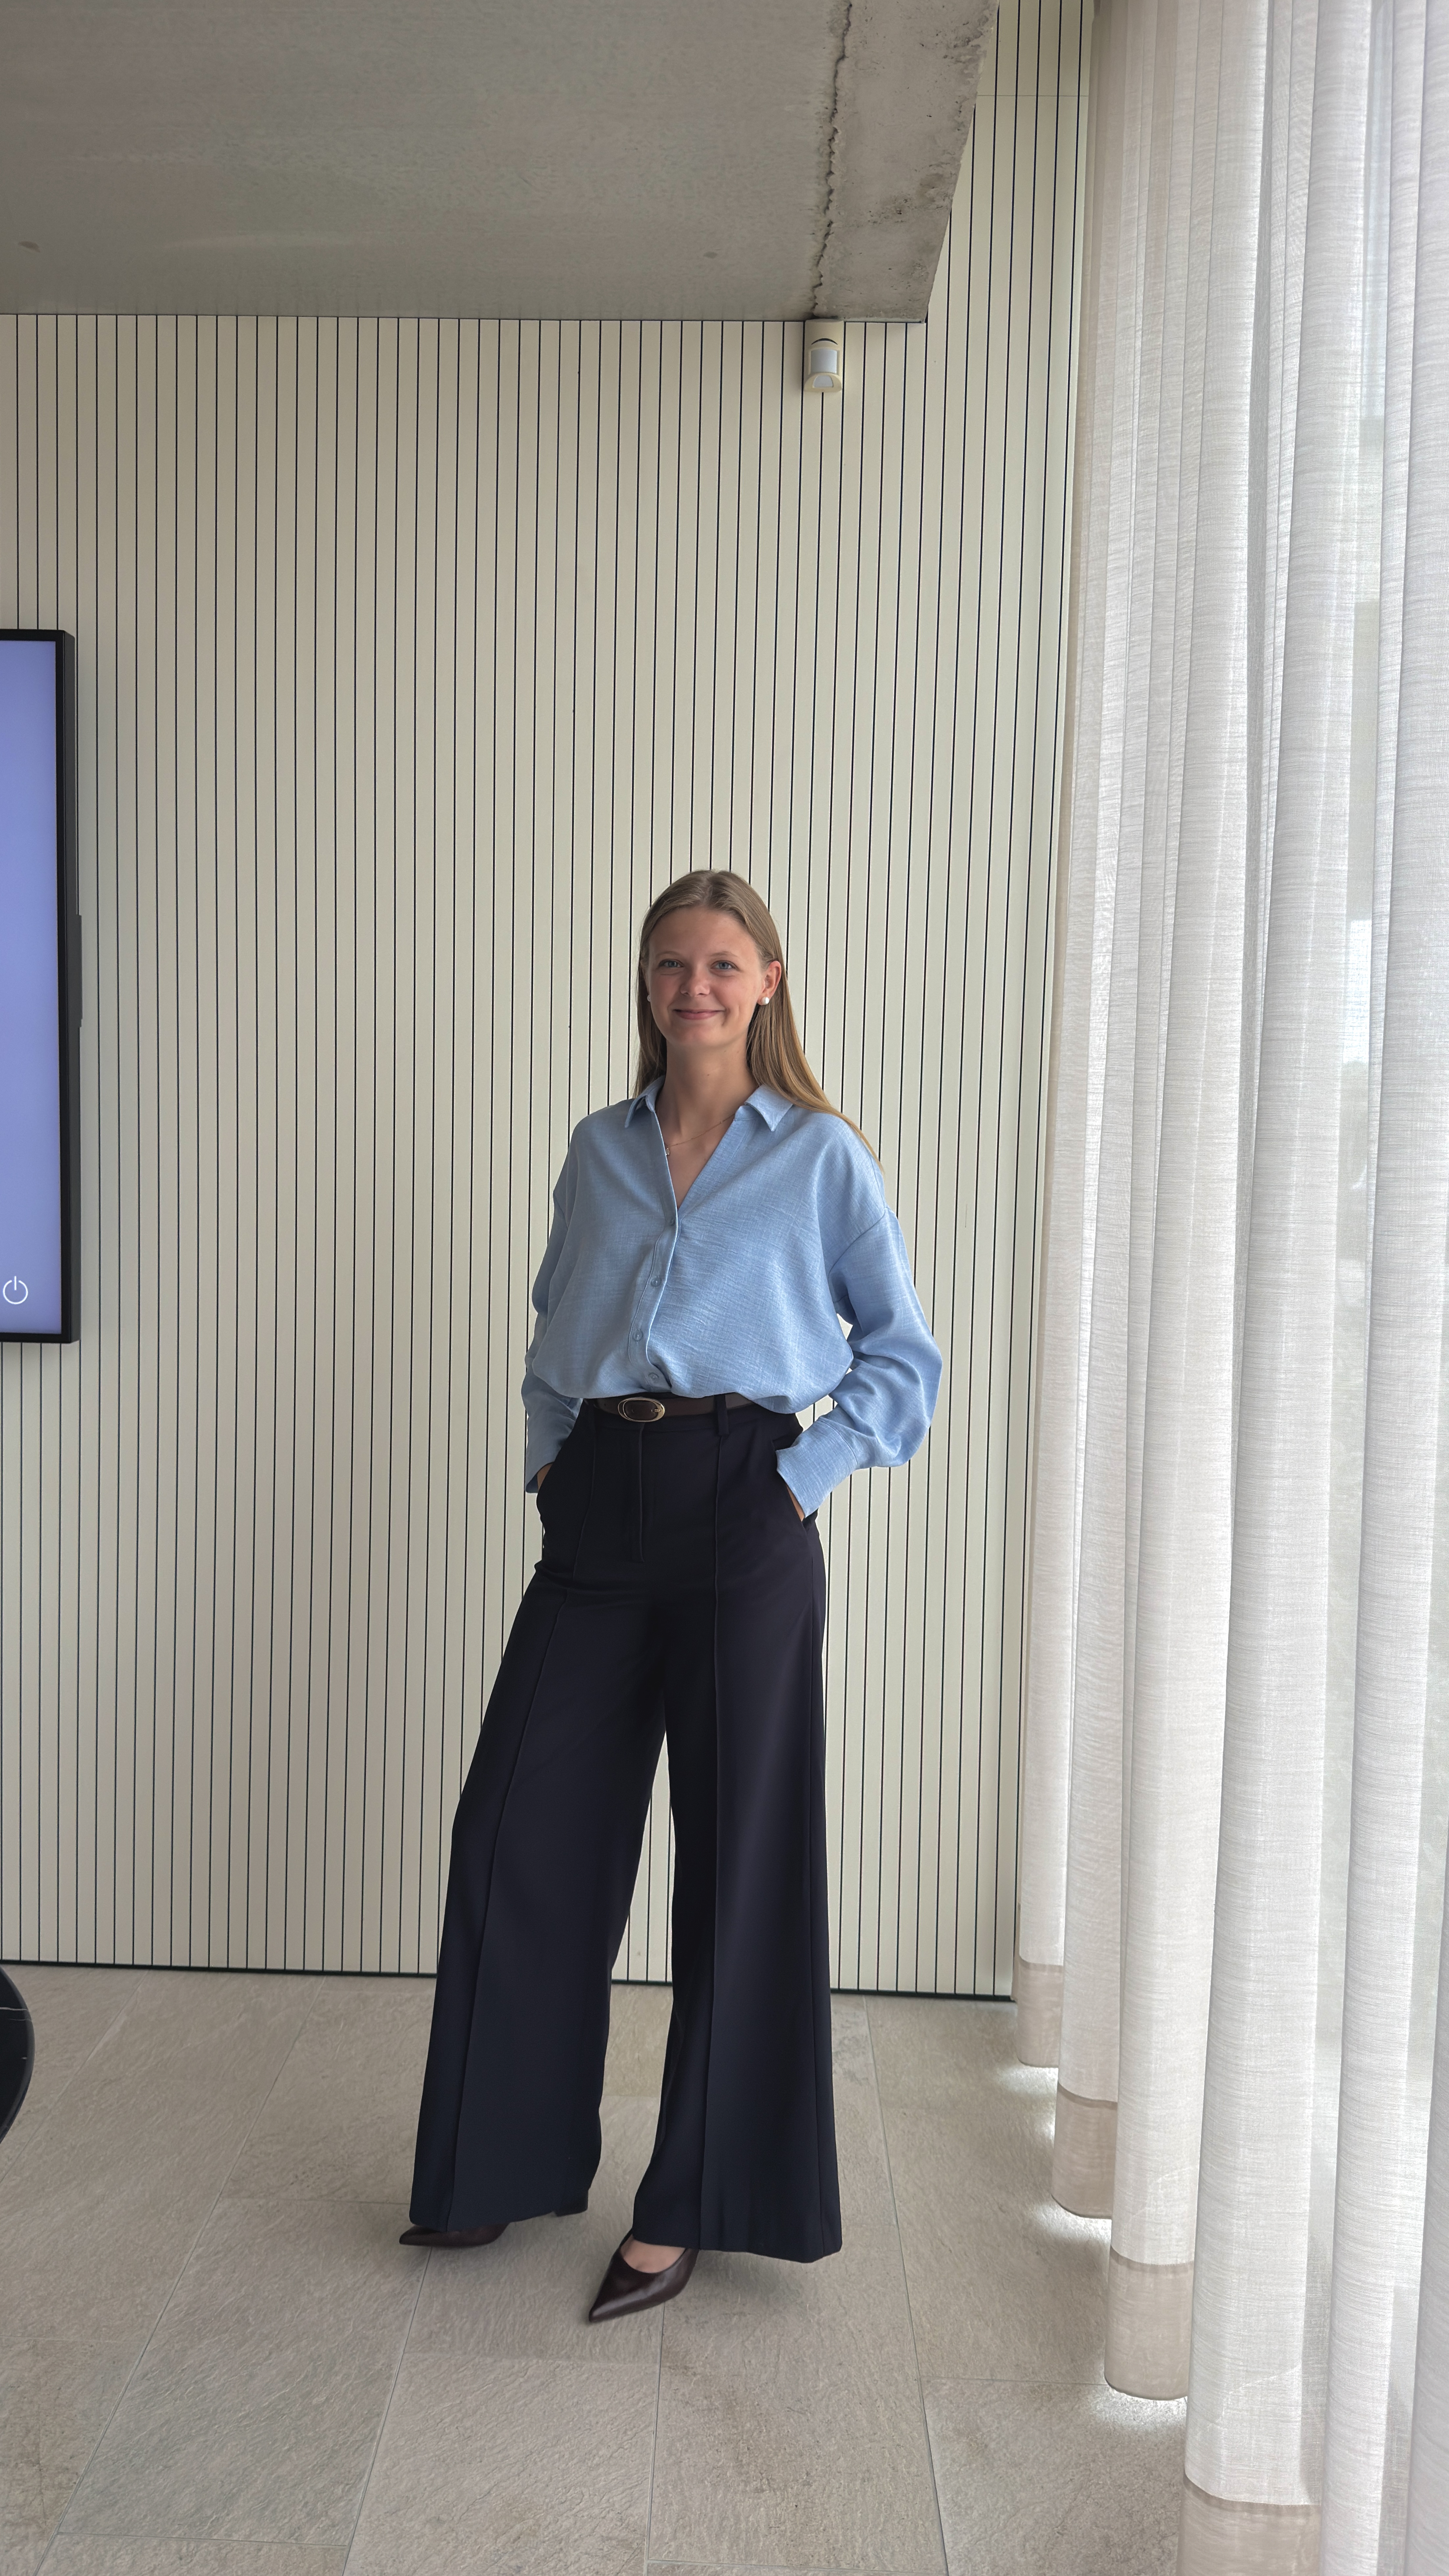
Manon Tierrie (°2003, Menen) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2026 verbonden aan de balie van West-Vlaanderen.
Opleiding
Bram Stragier (°1978, Kortrijk) is ondernemingsadvocaat, vennootschapsadvocaat en vereffenaar.
Hij is sedert 2001 verbonden aan de balie Kortrijk.
Expertises
Opleiding
Stijn Lamote (°1978, Roeselare) is fiscaal advocaat, vennootschapsadvocaat en vermogensadvocaat.
Hij is sinds 2002 verbonden aan de balie Kortrijk.
Opleiding
Steve Bonte (°1987, Kortrijk), is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2011 verbonden aan de balie van Kortrijk.
Opleiding
Jelle Derammelaere (°1989, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2013 verbonden aan de balie Brussel en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Arne Hanssens (°1995, Kortrijk) is fiscaal advocaat en vermogensadvocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Jens Rau (°1990, Veurne) is ondernemingsadvocaat, vennootschapsadvocaat, vereffenaar en curator.
Hij is sedert 2014 verbonden aan de balie Kortrijk.
Opleiding
Manuel Meul (°1988, Antwerpen) is fiscaal advocaat. Hij is sinds 2012 verbonden aan de balie.
Expertises
Opleiding
Thomas Storme (°1979, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2024 verbonden aan de balie van West-Vlaanderen. Voorheen was hij van 2006 tot 2012 verbonden aan de balies van Gent en Oudenaarde en sinds 2012 consultant binnen een Big 4 -omgeving.
Expertises
Opleiding
Nathalie D’Hooghe (Roeselare, 1977) is advocaat gespecialiseerd in het familiaal (vermogens)recht. Ze bouwde sinds 2002 haar eigen kantoor uit in deze materie, en trad in 2022 toe tot Lamote Stragier Advocaten.
Contacteer
Lisa De Decker (°1990, Gent) is vennootschapsadvocaat.
Zij is sinds 2014 verbonden aan de balie.
Opleiding
Eva Deflo (°1990, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2015 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Gilles Merchiers (°1994, Waregem) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sinds 2018 verbonden aan de balie van Kortrijk.
Opleiding
Tom Bostoen (°1995, Menen) is fiscaal advocaat.
Hij is sinds 2019 verbonden aan de balie.
Expertises
Opleiding
Sarah Vandorpe (°1992, Kortrijk) is fiscaal advocaat. Zij is sinds 2018 verbonden aan de balie.
Expertises
Opleiding
Thomas Bataille (°2000, Kortrijk) is ondernemingsadvocaat en vennootschapsadvocaat.
Hij is sedert 2025 verbonden aan de balie Brussel en heeft in 2026 de overstap gemaakt naar de balie West-Vlaanderen.
Opleiding
Siel Demeyer (°1996, Brugge) is fiscaal jurist.
Ze is sinds 2026 erkend als gecertificeerd belastingadviseur bij het ITAA.
Expertises
Opleiding
Pauline Hendrickx (°1995, Quezon City, Filipijnen) is ondernemingsadvocaat en strafrechtadvocaat.
Zij is sinds 2019 verbonden aan de balie Gent en heeft in 2020 de overstap gemaakt naar de balie Kortrijk.
Opleiding
Simon Vandoorne (°1998, Izegem) is ondernemingsadvocaat en vennootschapsadvocaat. Hij is sinds 2022 verbonden aan de balie van Kortrijk.
Expertises
Opleiding
Joren Van Poucke (°1999, Roeselare) is fiscaal advocaat. Hij is sinds 2023 verbonden aan de balie West-Vlaanderen.
Opleiding
Heleen Haems (°2000, Gent) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie West-Vlaanderen.
Opleiding
Anastasia Decroubele (°1999, Borzna Oekraïne) is fiscaal advocaat en vermogensadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Liese Vanlokeren (°2002, Roeselare) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2025 verbonden aan de balie van West-Vlaanderen.
Expertises
Opleiding
Ariane Boucquillon (°2003, Gent) is ondernemings- en vennootschapsadvocaat.
Ze is sinds 2026 verbonden aan de Balie West-Vlaanderen.
Opleiding
Jeroen Syssauw (°2003, Gent) is fiscaal advocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Ruben De Herdt (°2003, Gent) is fiscaal advocaat en vermogensadvocaat. Hij is sinds 2026 verbonden aan de balie West-Vlaanderen.
Expertises
Opleiding
Manon Tierrie (°2003, Menen) is ondernemingsadvocaat en vennootschapsadvocaat.
Zij is sinds 2026 verbonden aan de balie van West-Vlaanderen.
Opleiding
Morgane De Gryse is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
Emma Vandepitte is administratief medewerker. Ze staat in voor het onthaal van de cliënten en ondersteunt bij de kantoororganisatie en de dossierbehandeling.
Contacteer
23/10/2026 - Stijn Lamote, Manuel Meul
Te goeder trouw, te kwader trouw, of toch nog frauduleus: de Januskop van de belastingverhoging ontmaskerd door het hof van beroep te Gent. Bij een eerste overtreding inzake inkomstenbelastingen wordt de belastingplichtige, behalve bij ambtshalve vestiging van de aanslag, vermoed te goeder trouw te zijn, zodat er afgezien wordt van het opleggen van een belastingverhoging van 10%. Dit (gunstige) vermoeden is weerlegbaar door de fiscale administratie. De vraag daarbij is wat het begrip “goede trouw” inhoudt. In een circulaire dd. 28 juli 2025 stelt de fiscale administratie dat goede trouw de interne overtuiging is van een persoon dat hij in een situatie verkeert die in overeenstemming is met de wet en het aanvoelt te handelen zonder iemand anders zijn rechten te schenden. De fiscale administratie voegde hieraan toe dat goede trouw niet hetzelfde is als de afwezigheid van het opzet de belasting te ontduiken. Een belastingplichtige kan met andere woorden niet te goeder trouw handelen, zonder daarbij gefraudeerd te hebben. Begrijpe wie (nog) kan… Het is niet meteen duidelijk hoe een belastingplichtige terzelfdertijd te kwader trouw (wat dan tegenover te goeder trouw staat) kan zijn maar niet zou handelen met het opzet de belasting te ontduiken. De vraag rijst dus in welke situaties er wel nog een belastingverhoging van 10% toegepast kan worden bij een 1e overtreding. Dit vereist immers dat de fiscale administratie het bewijs geleverd heeft dat de belastingplichtige niet te goeder trouw is, doch anderzijds betekent dit eveneens dat de belastingplichtige niet gefraudeerd heeft (anders zou de belastingverhoging 50% bedragen). Met andere woorden: de belastingplichtige zou niet-intentioneel een fiscale bepaling overtreden hebben, maar zou hierbij toch niet te goeder trouw zijn maar te kwader trouw. Dit is evident een weinig plausibele situatie. Het hof van beroep te Gent lijkt dit te bevestigen in een arrest van 6 oktober 2026, een arrest bekomen door tussenkomst van ons kantoor. Het hof ziet hier maar twee categorieën van situaties: te goeder trouw en te kwader trouw. Deze laatste categorie van situaties lijkt het hof te laten samenvallen met het indienen van een onjuiste aangifte om de belasting te ontduiken of met het oogmerk om te schaden. De kwade trouw valt hier dan samen met de fraude. Dat er in vele dossiers toch nog een belastingverhoging van 10% wordt opgelegd lijkt ons conceptueel dus nog moeilijk verdedigbaar te zijn voor een eerste overtreding. Als er geen aangetoond intentioneel ontduikingsinzicht is lijkt er immers zeer weinig ruimte te zijn voor een categorie tussen de goede trouw en de fraude. Meer info: manuel@lamotestragier.be – stijn@lamotestragier.be
Lees meer!25/09/2026 - Stijn Lamote
Zoals bij iedere (Vlaamse) begrotingsronde komen de gunstige planningstechnieken onder druk. Eerlijk, we kunnen in Vlaanderen technieken toepassen die in het buitenland al een tijdje zijn verdwenen. Ondertussen verschijnt ook het eerste rumoer in de pers. Welke gunstige regelingen kennen we in Vlaanderen: belastingvrije, niet-notariële schenking (bankgift, bierroute, ... ) met een wachttermijn van 5 jaar? Wordt die wachttermijn nog eens verlengd (nadat ze eerder van 3 naar 5 jaar werd gebracht)? schenking van familiebedrijven tegen 0%? Wordt het toepassingsgebied nogmaals ingeperkt (nadat sinds 2026 er al een look-through benadering is waarbij residentieel vastgoed wordt uitgesloten van de 0%) ? belastingvrije toekenningsbedingen tussen echtgenoten ... blijft dit overeind? salamischenking van onroerend goed aan 3% per schijf van € 150.000,00, gaat men deze treshold verhogen? de meeste van deze gunstmaatregelen zijn van toepassing ongeacht de omvang van het geschonken vermogen, gaat men daar uitsluitingen formuleren voor grotere vermogens? ... Wat wel klassiek is, is dat nieuwe regels (die per veronderstelling ingaan vanaf 2027) niet retroactief planning van voordien torpederen. Wie dus al op een successieplanning broedt, legt dus best zijn ei ruim voor kerstmis, mede gelet op de doorlooptijd van een planning. Meer info via stijn@lamotestragier.be.
Lees meer!24/09/2026 - Bram Stragier, Jens Rau
Wanneer vennoten niet meer door dezelfde deur geraken, biedt de geschillenregeling uit het WVV finaal een uitweg: wie gegronde redenen aantoont, kan vorderen dat zijn medevennoten zijn aandelen overnemen. De rechter spreekt de uittreding uit en stelt doorgaans een gerechtsdeskundige aan om de aandelen te waarderen. Dat deskundigenverslag wordt in de praktijk vaak als eindpunt beschouwd. Ten onrechte: de rechter bepaalt de prijs en is daarbij niet gebonden door de deskundige. Een recent vonnis van de ondernemingsrechtbank Gent, afdeling Brugge, in een dossier waarin ons kantoor de uittredende vennoot bijstond, illustreert dat treffend. De casus Onze cliënt, minderheidsvennoot in een associatie, zag na een onherstelbaar verstoorde samenwerking geen andere uitweg dan uit te treden. Omdat er over de waardering geen consensus was, zat er niets anders op dan de gerechtelijke uittreding te vorderen. De aangestelde deskundigebegrootte het aandelenpakket naar ons aanvoelen te laag. De aanblijvendevennoten sloten zich – begrijpelijkerwijze – bij die waardering aan en vorderden bovendien een décote (verlaging) van 15%. Onze kritiek op het deskundigenverslag Wij hebben het eindverslag doorgelicht en onze kritiek op twee fundamentele punten toegespitst. Vooreerst had de deskundige in de rendementswaarde een fictieve huur in rekening gebracht voor het bedrijfsgebouw dat eigendom was van de vennootschap. De werkelijke waarde van datzelfde gebouw werd evenwel niet meegenomen in de netto financiële positie. Wie huur aanrekent alsof het gebouw niet van de vennootschap is, moet de waarde ervan ook aan de vennootschap toerekenen. De rechtbank volgde ons hierin integraal. Daarnaast hanteerde de deskundige, naast de gecorrigeerde substantiële waarde en de EBITDA-multiple, een “batterij aan alternatieve methodes” die samen een derde van de weging kreeg. Die methodes zijn in de huidige waarderingspraktijk achterhaald en drukten de waarde van een gezond, winstgevend kantoor kunstmatig. Ook op dat punt volgde de rechtbank ons: in casu is de rendementswaarde richtinggevend. Opvallend is dat de rechtbank hier autonoom de prijs bepaalde op basis van enerzijds het deskundigenverslag en anderzijds de weerhouden opmerkingen, zonder de deskundige opnieuw te consulteren of een nieuwe deskundigenopdracht te gelasten. Het resultaat De rechtbank week expliciet af van het deskundigenverslag en bepaalde de prijs conform onze berekening: bijna de helft hoger dan de waarde die de deskundige had weerhouden. De gevorderde décote werd afgewezen, nu het onrechtvaardig is een vennoot die om gegronde redenen moet uitstappen, te sanctioneren voor procedures uit het verleden. Daarbovenop bekwamen wij de - verhoogde - interesten aan de rentevoet van de Wet Betalingsachterstand lopend vanaf de eigendomsoverdracht tot de algehele betaling. Ook de kosten van het deskundigenonderzoek, ruim 25.000 EUR, werden integraal ten laste van de aanblijvende vennoten gelegd, precies omdat zij een minnelijke waardering hadden geweigerd. Besluit Het deskundigenverslag in een geschillenregeling is louter adviserend van aard, en niet bindend voor de rechter. Wie met gedocumenteerde en coherente argumenten komt, kan de rechter overtuigen om af te wijken van het deskundigenverslag. Het loont om de ondernemingsrechter naar waarde te schatten en een technisch debat over de waardering te voeren, zowel tijdens het deskundigenonderzoek, maar ook in de navolgende procedure. Meer info: bram@lamotestragier.be – jens@lamotestragier.be
Lees meer!22/09/2026 - Stijn Lamote, Manuel Meul
Met de investeringsaftrek kan in de vennootschapsbelasting een gedeelte (nu 10% maar vroeger tot 25%) van de aanschaffingswaarde van nieuwe materiële vaste activa van de belastbare winst worden afgetrokken, en dat boven op de afschrijving. Een fiscale gunstmaatregel pur sang. In de regel geldt de investeringsaftrek niet indien het recht van gebruik van die materiële vaste activa wordt overgedragen aan een derde. Verhuurde gebouwen aan bijv. particulieren komen dus niet in aanmerking voor de investeringsaftrek. De fiscale administratie (en de rechtspraak) hanteren hierbij een zeer stringente benadering. De administratieve commentaren bij het WIB 92 voorzien slechts een uitzondering voor hotels en rusthuizen, gelet op het dienstenaanbod dat daar verstrekt wordt aan de “bewoners” met het gebruik van de kamers. In 2024 leek de minister van Financiën evenwel een opening te laten voor een breder toepassingsgebied, dit als er bij een verhuur van kamers via een platformdienst sprake was van een doorlopende dienstverlening zoals in een hotel of een woonzorgcentrum. De fiscale administratie leek weinig ontvankelijk te zijn voor deze opening en weigerde blijvend de toepassing van de investeringsaftrek voor assistentiewoningen, hoewel ook daar, net zoals in een hotel, een veelheid van diensten werden aangeboden aan de “bewoners” (maaltijden, sport, ontspanning,…). In een antwoord op een parlementaire vraag van 29 juni 2026 bevestigt de minister van Financiën echter nogmaals de ingeslagen weg. Ook aan derden verhuurde assistentiewoningen komen in aanmerking voor de investeringsaftrek in hoofde van de exploitant-eigenaar ervan als er sprake is van een “doorlopende of arbeidsintensieve dienstverlening” die vergelijkbaar is aan die van een hotel of woonzorgcentrum. De fiscale administratie heeft zich in een dossier dat wij aan de hand hebben vorige week neergelegd bij deze (correcte) zienswijze. Hiermee lijkt niet gezegd te zijn dat alle materiële vaste activa die in het kader van een arbeidsintensieve dienstverlening ter beschikking aan derden werden gesteld in aanmerking komen voor de investeringsaftrek. Het lijkt eerder de dienstverlening op zich te zijn die de determinerende beweegreden moet uitmaken voor het gebruik van het actief door een derde. De verhuur van een machine aan een derde, zelfs indien deze verhuur gepaard zou gaan met tal van diensten zoals montage, toelichting van de werking ervan, verzekering,… valt met andere woorden niet onder de uitzonderingsgrond op de uitsluiting van de investeringsaftrek. De derde-huurder van de machine zal immers vooral die machine willen gebruiken, waarbij de dienstverlening in functie staat van dit gebruik. Naar het structureren van deze investeringen in assistentiewoningen toe is de investeringsaftrek een aandachtspunt. Om deze te kunnen benutten dient de investeerder ook in te staan voor de exploitatie, althans in het jaar waarin de investeringsaftrek wordt geclaimd. Het sluit dit niet de mogelijkheid om naderhand de gebouwen te desinvesteren aan beleggers. Meer info: manuel@lamotestragier.be of stijn@lamotestragier.be
Lees meer!10/09/2026 - Stijn Lamote, Tom Bostoen
Nogal wat architecten ma(a)k(t)en toepassing van het fiscaal (gunstig) regime inzake auteursrechtenvergoedingen. De architectenvennootschap inde de erelonen en auteursrechten van de klanten, en de architectenvennootschap betaalde vervolgens aan de architect-bedrijfsleider, naast de normaal belaste bezoldiging, de gunstiger belaste auteursvergoedingen. In 2022 opende de fiscus de (blinde) jacht op iedereen die auteursrechten inde. Verkregen auteursvergoedingen werden geherkwalificeerd naar (normaal belaste) bezoldigingen. Hierbij neemt de fiscus (op automatische piloot) het standpunt in dat de creativiteit van het werk en het auteurschap, zelfs van een architect … , niet voldoende blijken. De fiscus draagt weliswaar de bewijslast dat er niet voldaan is aan de voorwaarde voor het fiscaal regime inzake auteursrechten, de belastingplichtige moet daartoe wel voldoende bewijsstukken voorleggen op basis waarvan de fiscus haar beoordeling kan maken. In de praktijk leidt dit aldus tot een gedeelde last tot bewijsvoering. De (overtuigings)kunst bestaat erin de rechtbanken en hoven een gedocumenteerd en coherent dossier voor te leggen dat (1) de architect creatieve keuzes heeft gemaakt, en (2) dat de architect hier zelf voor instond, en dat project per project. Het gaat dus niet over een principiële discussie, maar over een feitelijke discussie en over het voorleggen van coherente bewijsstukken. Het coördineren en managen van deze bewijslast is in deze de kerntaak van de advocaat. Na positieve uitspraken van de hoven en rechtbanken van Luik, Antwerpen en Hasselt, inzake dossiers van architecten, volgt – in een door ons kantoor behandelde casus - nu ook de rechtbank te Brugge in een vonnis dd. 19 juni 2026. Na het voorleggen van een zeer uitgebreid, maar vooral coherent, stukkenbundel besluit de rechtbank dat de fiscale administratie de kwalificatie als (gunstig) belast auteursrecht niet kan weerleggen. Meer info: stijn@lamotestragier – tom@lamotestragier.be
Lees meer!
BV Lamote Stragier Advocaten
Waterhoennest 67
8501 Kortrijk
T. +32 (0)56 897 601
Meensesteenweg 315
8800 Roeselare
T. +32 (0)51 79 55 97
E. info@lamotestragier.be
F. +32 (0)56 897 602
Ondernemingsnummer BE0694 796 449
Kantoorrekening AXA BE84 7512 0917 2759
Kantoorrekening BNP Paribas BE32 0018 3743 2402
Derdenrekening AXA BE67 7504 1880 0187